


Focus Noleggio ANIASA-Dataforce Terzo Trimestre 2026


Roma, 06.10.26

Il noleggio si attesta al 31,6% di quota nelle immatricolazioni nazionali dei primi nove mesi 2026
L’analisi condotta da ANIASA e Dataforce registra nel periodo luglio-settembre 2026
un trend di crescita positivo per le immatricolazioni a noleggio: +3,1%,
soprattutto grazie agli eccellenti risultati del “breve termine” (+29%),
mentre il “lungo termine” si conferma sui notevoli volumi del 2025 (-0,8%).
Roma, 6 ottobre 2026
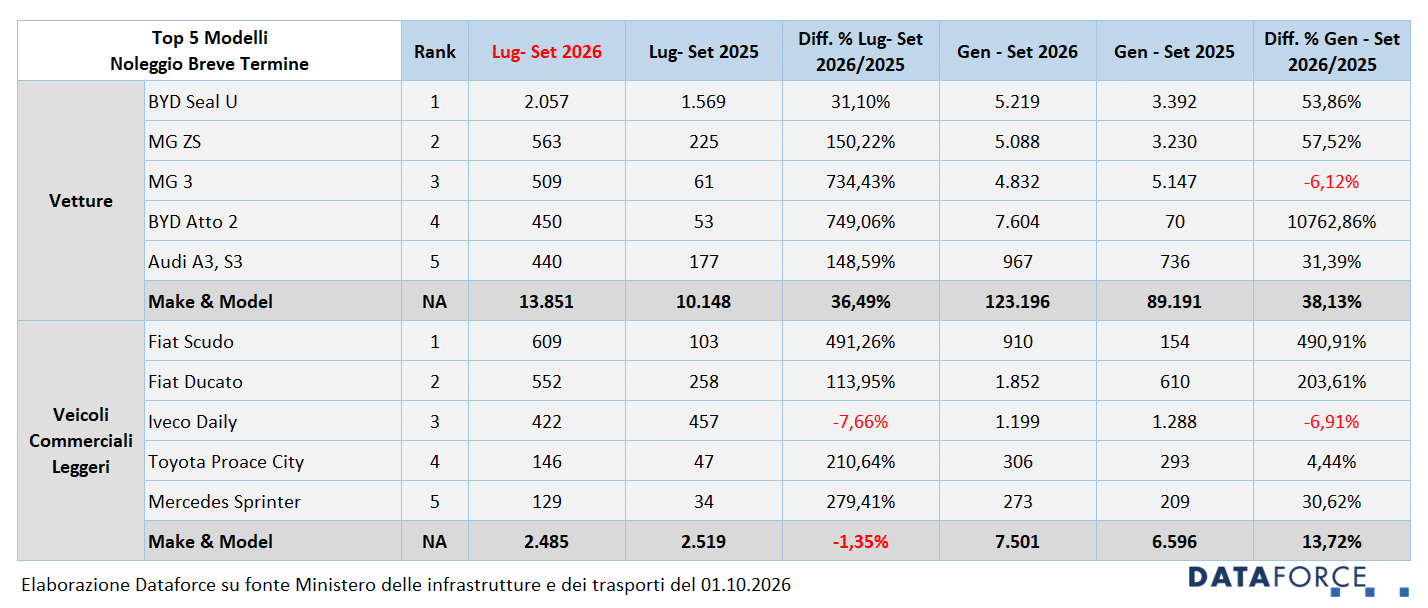
Nel trimestre estivo da luglio a settembre di quest’anno le immatricolazioni del noleggio veicoli (auto + veicoli commerciali leggeri) crescono moderatamente (+3,1%) e soltanto grazie al noleggio a breve termine, protagonista quest’anno di una formidabile accelerazione. I dati indicano un aumento complessivo nei volumi di 3.000 unità, con un totale che si avvicina alle 100.000 immatricolazioni. Sono quasi 4.000 le targhe aggiuntive del noleggio a breve termine (tutte vetture, perché il comparto dei veicoli commerciali leggeri è stabile), mentre il noleggio a lungo termine si attesta ai livelli delle immatricolazioni del terzo trimestre 2025, con 2.000 auto in più e quasi 3.000 mezzi da lavoro in meno.
Con questi risultati, il noleggio continua a mantenere una posizione fondamentale sul mercato: la quota di questo comparto è infatti del 26,6% nel trimestre (ma sale al 31,6% nei primi 9 mesi dell’anno) sul totale delle immatricolazioni nazionali. Il noleggio dunque non cala nei volumi, ma scende di quota soltanto perché il canale dei privati e quello delle auto-immatricolazioni sono saliti di più. Nel terzo trimestre 2026, comunque, oltre un veicolo su 4 risulta essere immatricolato sui canali del noleggio. Un dato che si avvicina a 1 su 3 nel dato cumulativo da gennaio a settembre: quest’anno il noleggio ha targato 443.728 veicoli, circa 25.000 in più dello stesso periodo del 2025 (+5,9%).
Tra le tendenze principali di questo terzo trimestre 2026 occorre segnalare un sempre più evidente passaggio del noleggio alle tipologie di alimentazione più ecologiche (soprattutto nel comparto auto), con un’accelerazione delle immatricolazioni di plug-in hybrid eccellente nel NLT (+37%) e clamorosa nel NBT (+72%). Importante avanzata anche delle full hybrid tra le vetture di NLT (+13%), mentre nel breve termine sono raddoppiate. Nell’ambito dei veicoli commerciali leggeri, la pesante contrazione del diesel (-22,8% nel NLT) inizia a essere parzialmente compensata dall’avanzata delle ibride “vere” (che quasi raddoppiano le nuove targhe nel NLT sia per le full hybrid sia per le plug-in hybrid).
In controtendenza, invece, il canale del noleggio a breve termine tra i VCL: le immatricolazioni di veicoli a gasolio crescono del 16,3% e tutte le altre alimentazioni calano. L’incremento delle immatricolazioni di auto elettriche pure è più contenuto rispetto al mercato nel suo complesso: +21,2% nel NLT e +27,1% nel NBT (+70% quest’anno nel mercato totale). Invece nell’ambito dei veicoli commerciali leggeri i mezzi a corrente sono in calo (-5,6% nel NLT e -53,4% nel NBT).
Da rimarcare la pesante flessione del diesel in ambito vetture di noleggio a lungo termine: -34,5%. Le auto a gasolio rappresentano nel trimestre una quota di mercato del 18,1% (nel mercato nel suo complesso quest’anno sono arrivate all’11,5%).
Sono questi i principali dati e spunti che emergono dall’analisi del terzo trimestre 2026 sul settore del noleggio veicoli promossa da ANIASA, l’Associazione che in Confindustria rappresenta il settore della mobilità pay-per-use e dalla società di analisi di mercato Dataforce.
I dati che emergono nello studio delle immatricolazioni del terzo trimestre di quest’anno indicano che il comparto del noleggio continua, come nel semestre precedente, a viaggiare a due velocità: il breve termine rimane il canale con il maggior tasso di crescita in assoluto (+36,5% da gennaio a settembre), mentre il lungo termine è l’unico tra i canali della distribuzione ad apparire in rosso, seppur molto moderato (-0,8%). Ma per leggere in maniera corretta i dati del noleggio a lungo termine nel 2026, occorre ricordare che nel 2025 il comparto vide una forte spinta (soprattutto legata alle società captive e al bando Consip, in particolare nella prima parte dell’anno), un picco quindi anomalo. Il dato di quest’anno non è affatto negativo, soprattutto se messo a confronto con anni a stagionalità più ordinaria: nel 2026 da gennaio a settembre il noleggio a lungo termine ha totalizzato 313.000 immatricolazioni tra autovetture e veicoli commerciali leggeri, circa 10.000 in meno rispetto allo stesso periodo del 2025.
Il breve termine, da parte sua, prosegue a viaggiare su ritmi serrati: 35.000 unità aggiuntive sul 2025 e 37.000 sul 2024, avendo quest’anno raggiunto quota 130.000 unità.
Da luglio a settembre il settore del noleggio ha immatricolato 98.682 veicoli (+3,1%), di cui 83.092 vetture (+7,6%) e 15.590 commerciali leggeri (-15,5%). La quota del noleggio sull’intero mercato raggiunge il 26,6%, che in ambito vetture si traduce in una quota del 25% e nel settore dei mezzi da lavoro del 40,9%.
Per scaricare il focus noleggio completo in pdf cliccare qui
“I dati dei primi nove mesi confermano la capacità del settore di sostenere il mercato automotive e di rispondere alle esigenze di mobilità di imprese, professionisti, cittadini e turisti. Una crescita che rischia tuttavia di essere frenata da una vera e propria ‘bulimia legislativa’, che negli ultimi mesi ha investito il settore: dalle modifiche alla disciplina dei fringe benefit alle insane complicazioni sull’Imposta Provinciale di Trascrizione e sul bollo, fino all’assurda previsione contenuta nel Codice della Strada che trasferirebbe sulle società di noleggio i costi delle multe non pagate dai clienti stranieri. Un insieme di misure che addensa nubi sulle prospettive del comparto e rende sempre più difficile programmare investimenti. L’incertezza del quadro regolatorio, unita a una visione del settore come una sorta di bancomat da cui drenare nuove risorse, rischia di compromettere lo sviluppo di un mercato che genera valore ben oltre i propri confini, dando un contributo concreto alla transizione ecologica (le flotte a nolo hanno un’età media di circa 4 anni, contro gli oltre 11 anni del parco circolante nazionale) e all’industria turistica, permettendo a milioni di visitatori di raggiungere borghi, località e attrazioni non adeguatamente serviti dal trasporto pubblico. Chiediamo quindi alle istituzioni di superare un approccio normativo frammentato, di avviare il più volte declamato percorso di semplificazione e razionalizzazione delle regole, eliminando sovrapposizioni, adempimenti e disposizioni che aumentano la complessità senza produrre benefici e di riconoscere pienamente il noleggio come un asset strategico per il Paese. Servono stabilità, certezza delle regole e una visione di medio-lungo periodo. È ora di definire un quadro normativo unico dedicato al settore”, ha commentato il Presidente ANIASA Italo Folonari.
TOP 5 VEICOLI PIÙ NOLEGGIATI
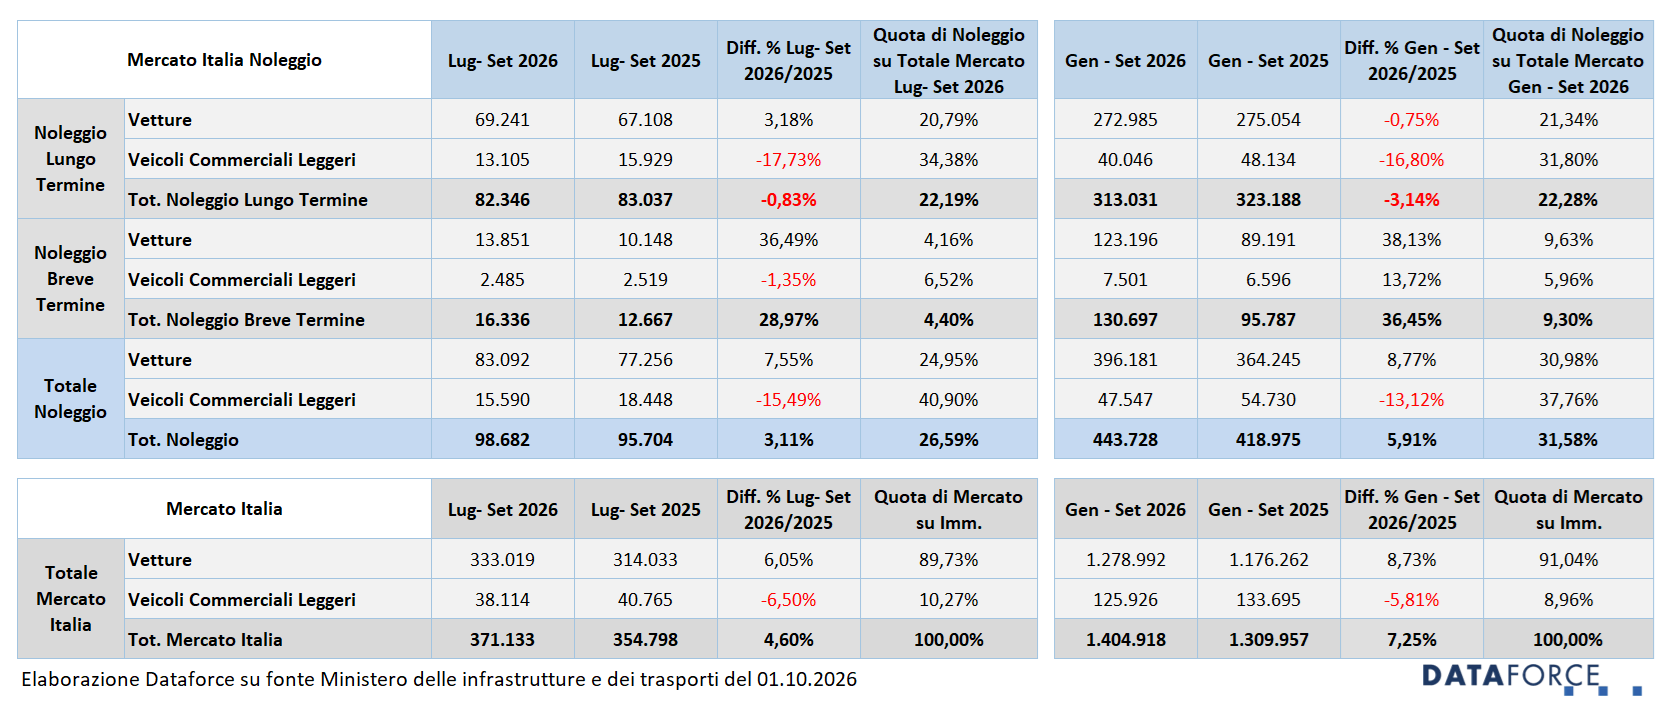
Nella classifica del terzo trimestre del 2026 Fiat Panda è tornata in testa dei modelli più noleggiati nel lungo termine, con un totale di 4.864 unità da luglio a settembre (+59%). La piccola Fiat mantiene la testa anche nel periodo gennaio-settembre avvicinandosi alle 15.000 immatricolazioni. Al secondo posto del terzo trimestre sale Peugeot 3008, che ha più che raddoppiato le immatricolazioni di NLT (+119,8%), con una formidabile accelerazione soprattutto a settembre. Scende al terzo posto Volkswagen Tiguan da luglio a settembre (-15,1%), precedendo BYD Seal U (+45,2%) e BMW X1 (-27,4%). Tra i veicoli commerciali leggeri, il modello più noleggiato continua a essere il Fiat Doblò, pur con immatricolazioni in forte flessione (-56,6%), come del resto avviene per quasi tutti i modelli nella Top 5, tranne che per Fiat Scudo, secondo in graduatoria (+86,5%). Terzo posto per Fiat Ducato (-45,9%). Nelle posizioni successive Ford Transit (-20,1%) e Ford Transit Custom (-9,4%).
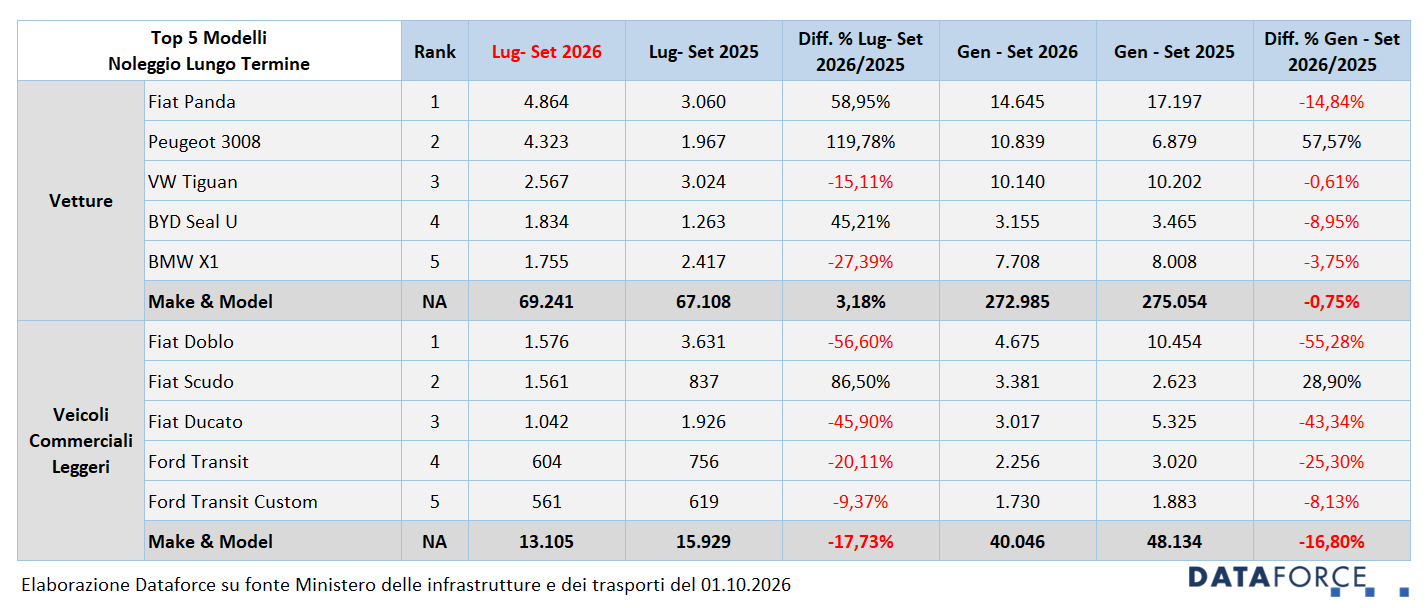
Nel noleggio a breve termine (NBT) la Top 5 delle vetture nel terzo trimestre 2026 vede al primo posto BYD Seal U (+31,1%), mentre nel cumulato gennaio-settembre il primato è di BYD Atto 2, che è quarta nel terzo trimestre. Al secondo posto MG ZS (+150,2%), seguita da un’altra MG (MG 3 che quasi decuplica le immatricolazioni). Quinta Audi A3 (+148,6%). In ambito LCV, Fiat Scudo, che moltiplica per sei le nuove targhe, conquista il primato; a seguire Fiat Ducato, Iveco Daily, Toyota Pro Ace e Mercedes Sprinter.
L’ANALISI PER UTILIZZATORE
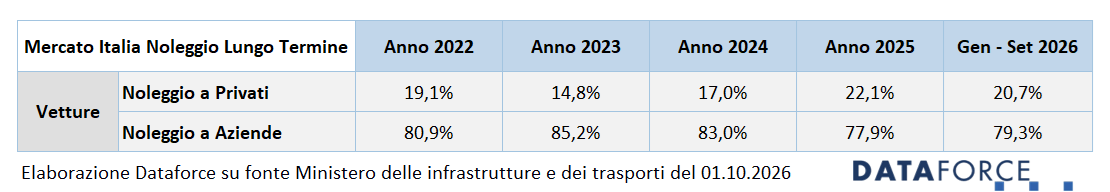
Nel noleggio a lungo termine, confrontando le quote di mercato del noleggio ai privati e di quello ad aziende del 2026 con i quattro anni interi precedenti, si nota che la quota dei privati è andata calando tra il 2022 e il 2023 (dal 19,1% al 14,8%), per poi risalire di 2,2 punti fino al 17% di quota nel 2024. Ancora una forte crescita nel 2025, con il raggiungimento di una percentuale del 22,1% e infine una flessione quest’anno, quando la quota dei privati sul totale dei noleggi a lungo termine è scesa al 20,7%. Quasi 4 noleggi su 5 nel 2026 rimangono ancora appannaggio dei clienti aziendali.
L’ANALISI PER ALIMENTAZIONE
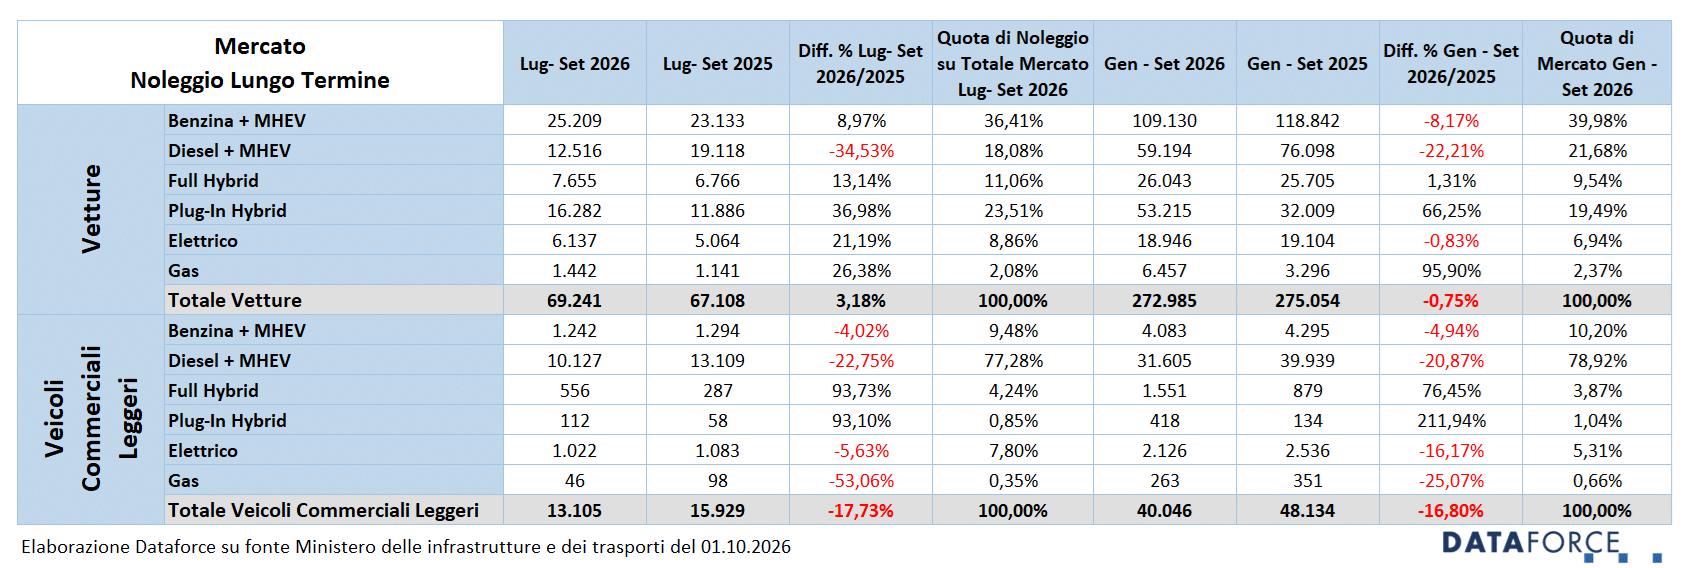
Nel noleggio a lungo termine di auto l’alimentazione più diffusa nel terzo trimestre 2026 rimane quella a benzina (comprese le mild hybrid) con una quota che però scende al 36,4% pur aumentando il numero delle immatricolazioni. Se le immatricolazioni di vetture a NLT quest’anno sono scese dello 0,8%, ancora più evidente è il calo delle nuove targhe di auto a benzina: -8,2%. Ma la contrazione delle immatricolazioni di auto a gasolio nel NLT è nettamente più elevata, perché è stata del -22,2% su base annua, mentre nel terzo trimestre è stata addirittura del 34,5%, raggiungendo una quota di mercato di appena il 18,1%. Da luglio a settembre il diesel è stata l’unica alimentazione che ha perso terreno. La sua quota di mercato è ormai nettamente inferiore a quella delle plug-in hybrid, che, a fronte di un incremento delle nuove targhe del 37%, ha conquistato una quota del 23,5%. È la più alta dopo quella delle auto a benzina (36,4%, ma in calo). La crescita di immatricolazioni PHEV nel NLT è ancora più vigorosa nei 9 mesi: +66,3%. Più contenuta, ma comunque importante, l’avanzata delle auto a gpl nel NLT da luglio a settembre: +26,4%. A seguire, le elettriche (+21,2%), le full hybrid (+13,1%) e le benzina (+9%, mild hybrid comprese). La quota di auto a corrente unita a quella delle ibride “vere” raggiunge nel terzo trimestre il 43,4%: le motorizzazioni più ecologiche si avvicinano a raggiungere la metà del mercato del NLT.
Le immatricolazioni di BEV in ambito NLT sono state oltre 6.000 unità nel trimestre e hanno conquistato l’8,9% delle nuove targhe. Nel mercato totale quest’anno la quota delle auto elettriche è invece leggermente inferiore: 8,2%. La quota delle full hybrid nel NLT nel 2026 rimane attorno al 9,5%, mentre nel mercato nel suo complesso è del 16,2%. Rovesciata invece è la situazione delle plug-in hybrid: nel noleggio a lungo termine la quota di mercato, favorita dalla normativa sul fringe benefit, è del 19,5%, mentre sul mercato totale è del 9,2%: meno della metà.
Sono numeri confortanti nell’ambito della transizione ecologica, ma risulta evidente che, in Italia, il rinnovamento del parco circolante è nettamente più lento rispetto agli altri Paesi europei automobilisticamente più rilevanti. Come sostiene da tempo Aniasa, una fiscalità più favorevole sulle auto aziendali in termini di detraibilità dell’IVA e di deducibilità dei costi contribuirebbe ad accelerare il rinnovo, non solo con le nuove immatricolazioni, ma anche agevolando gli acquisti dei clienti privati nel mercato dell’usato proveniente dalle flotte.
Nei veicoli commerciali leggeri, sempre in ambito NLT, il diesel si mantiene su percentuali di valore assoluto e rimane molto vicino alla soglia dell’80% (nel terzo trimestre è esattamente al 77,3%). La perdita di immatricolazioni è pari a -22,8% (con 10.127 targhe), un dato molto vicino al calo medio del mercato (-17,7%). La seconda alimentazione più diffusa nel trimestre è quella a benzina, che conquista una quota del 9,5% e perde il 4% nelle immatricolazioni. Alle altre tipologie di alimentazione rimangono soltanto le briciole: 1.022 veicoli elettrici (quota di mercato pari al 7,8%), 556 full hybrid (4,2%), 112 plug-in hybrid (0,9%) e 46 gpl (0,4%).
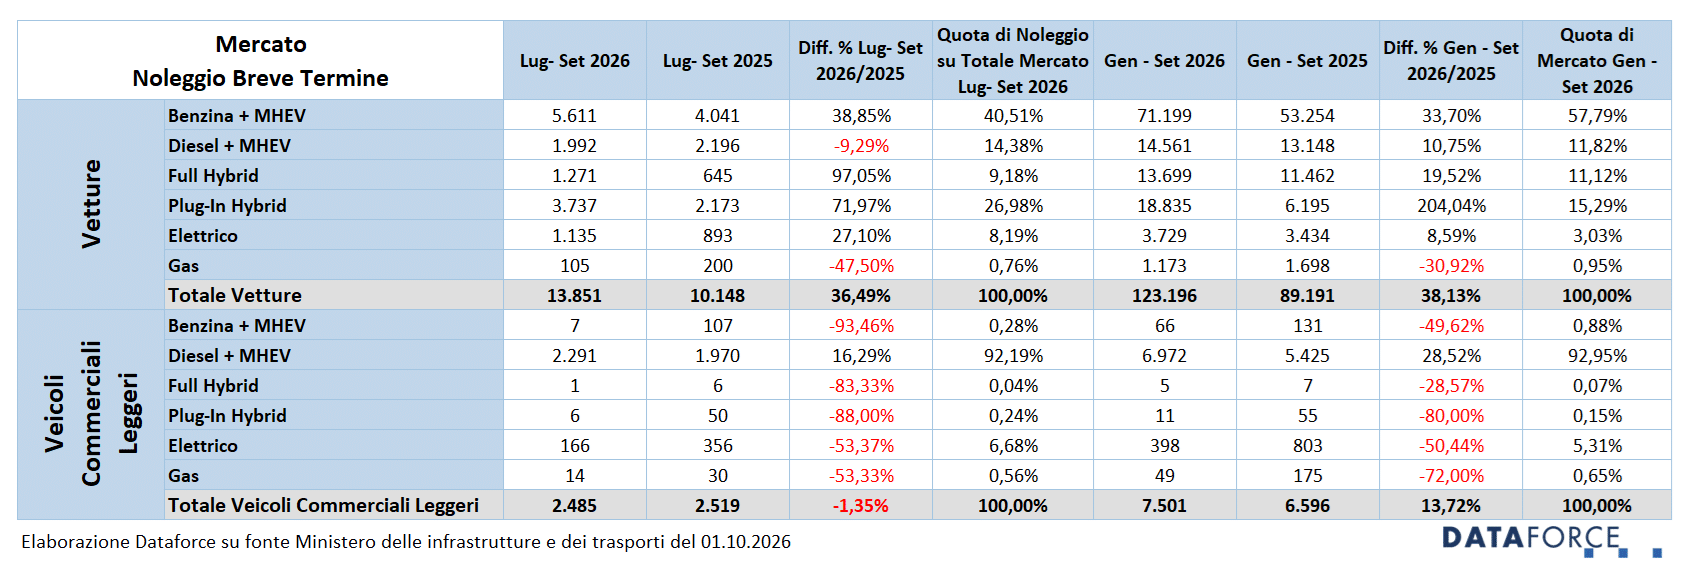
Nel noleggio a breve termine, benzina al 40,5% da luglio a settembre del 2026, mentre il diesel precipita al 14,4% (nei 9 mesi è addirittura all’11,8%). La quota di mercato delle auto a gasolio è praticamente la metà di quella delle plug-in hybrid (27%) e di poco superiore a quella delle full hybrid (9,2%). Auto elettriche in crescita: nel noleggio a breve termine nel terzo trimestre conquistano l’8,2% di quota.
Tra i veicoli commerciali leggeri, il noleggio a breve termine evidenzia una scelta pressoché obbligata verso il diesel: il 92,2% di quota di mercato (in leggero calo), molto superiore a quella del noleggio a lungo termine. Nemmeno il benzina è preso in considerazione da questo canale, con appena 7 nuove targhe nel trimestre. Ibridi e a gas sono praticamente sconosciuti in questo canale, mentre quelli BEV stanno diventando ormai l’unica alternativa al diesel: nel terzo trimestre hanno conquistato una market share nel NBT VCL del 6,7%.
Approfondimento Dataforce terzo trimestre 2026
NOTA METODOLOGICA: questa sezione sviluppata da Dataforce presenta l’analisi dei due comparti del Noleggio a Lungo e Breve Termine con la riclassificazione delle immatricolazioni di rent-to-rent che vengono imputate al reale utilizzatore, ovvero le società di Noleggio a Breve Termine.
Nel terzo trimestre del 2026 il settore del noleggio ha targato 98.682 veicoli tra Passenger Cars e Light Commercial Vehicles (+3,11%). Applicando la riclassificazione Dataforce del rent-to-rent, 81.963 immatricolazioni sono attribuite al noleggio a lungo termine (+0,98%) e 16.719 al noleggio a breve termine (+15,03%). Complessivamente il noleggio nel Q3 ha conquistato il 26,59% del mercato. Si tratta di una quota nettamente inferiore rispetto a quella maturata nel Q2 (33,14%) e ancora più bassa se confrontata con quella del Q1 (33,59%). Il noleggio a lungo termine è in crisi? La risposta è assolutamente no. Per un motivo fondamentale: il confronto con il 2025 è penalizzante, perché l’anno scorso era stato un momento di eccezionale crescita per il comparto, soprattutto per l’immissione in flotta di un consistente lotto di veicoli consegnati a seguito di un importante bando Consip, che aveva innalzato le immatricolazioni soprattutto di alcuni operatori Captive. Il 2025 infatti si concluse come l’annata record di sempre, con oltre 347.000 immatricolazioni Passenger Cars (+11,6%) e 62.500 LCV (in sostanziale equilibrio rispetto all’anno precedente). Riuscire ad avvicinare il risultato record precedente è perciò molto positivo. Tra l’altro, nel Q3 2025 la quota del noleggio era ancora più bassa rispetto a quella attuale: 23,79%, quasi 3 punti in meno (e 95.704 immatricolazioni, circa 3.000 unità in meno).
Nel terzo trimestre il NLT mostra comunque un andamento positivo tra le Passenger Cars (+5,3% rispetto allo stesso periodo del 2025), a fronte di una forte flessione dei Veicoli Commerciali Leggeri (-16,87%). La differenza fondamentale tra il 2025 e il 2026 consiste nell’andamento più positivo e in forte ripresa dei top brand “generalisti” (+13,55%), mentre per gli operatori captive la performance è inferiore a quella dello scorso anno (con una flessione del 14,66%) per le ragioni qui sopra spiegate.
Per quanto riguarda il canale del NBT, la performance rimane molto positiva sul versante Passenger Cars (+19,91%), mentre gli LCV registrano una flessione del 7,14%.
Tra gli operatori del long rent, Ayvens mantiene il primato nelle Passenger Cars e incrementa ulteriormente la propria market share, che nel Q3 raggiunge il 26,6%, mentre nei primi nove mesi si attesta al 23,3%. Da luglio a settembre Ayvens ha targato 18.318 automobili, davanti ad Arval con 15.591 unità (22,7%), Volkswagen Leasing con 8.805 (12,8%) e Leasys con 8.595 (12,5%). I numeri complessivi dei principali operatori del NLT nei 9 mesi sono i seguenti: Ayvens 56.400 immatricolazioni, Arval 51.200, Leasys 38.400, Volkswagen Leasing 36.800. Gli altri player sono nettamente distanziati.
Leasys, invece, mantiene la leadership nel noleggio a lungo termine Light Commercial Vehicles, ma con una contrazione delle immatricolazioni del 46% su base annua, che sale a -52% nel terzo trimestre. Nel Q3 Leasys è scavalcata da Arval, che riesce anche a incrementare leggermente le sue immatricolazioni.
Una considerazione finale sulle alimentazioni: nelle Passenger Cars il diesel continua a perdere rapidamente terreno. Nel Q3 le immatricolazioni sono diminuite del 32,4% nel NLT e del 28,9% nel NBT, con quote di mercato scese rispettivamente al 18% e al 15%. Sul versante dei veicoli commerciali leggeri, invece, il diesel non accenna a calare in maniera sostanziale: nel NLT è al 77,3% nel Q3 e nel NBT continua a superare addirittura il 92%. Dunque la transizione verso l’auto elettrica pura continua a marciare troppo lentamente, mentre la scadenza del 2030, anno in cui, secondo la Commissione Europea, le flotte dovrebbero abbandonare definitivamente le motorizzazioni termiche, si avvicina rapidamente. Se nel mercato nel suo complesso le auto BEV costituiscono quest’anno l’8,2% del mercato, nel NLT sono appena più diffuse: hanno una market share dell’8,9%, mentre nel NBT il dato è ancora inferiore: 7,9%.
Mentre nel mercato dei privati la scelta di un’ibrida ‘vera’ si orienta soprattutto verso le full hybrid, nel noleggio a lungo termine sono le plug-in hybrid a raccogliere il maggiore favore, anche per effetto della fiscalità legata al fringe benefit: nei primi nove mesi rappresentano il 21,1% delle immatricolazioni e nel Q3 salgono al 23,6%, diventando la seconda alimentazione dopo benzina e mild hybrid (36,4%). Anche le full hybrid assumono un peso significativo, con una quota dell’11% nel trimestre.
“I dati mostrano quanto una norma fiscale possa incidere sulle dinamiche naturali del mercato, orientando le scelte delle aziende verso determinate alimentazioni indipendentemente dalle reali esigenze di utilizzo”, commenta Salvatore Saladino, General Manager di Dataforce Italia. “Le flotte aziendali hanno invece bisogno di powertrain diversi in funzione delle percorrenze, delle missioni e delle modalità operative. Quando il trattamento fiscale rende economicamente penalizzante per il dipendente scegliere soluzioni diverse da PHEV e BEV, l’effetto è quello di spostare la domanda non verso la tecnologia più adatta, ma verso quella fiscalmente più conveniente, aumentando in alcuni casi i costi complessivi per aziende e utilizzatori. La fiscalità dovrebbe accompagnare la transizione, non sostituirsi alle esigenze reali del mercato”.
L’ANALISI DEL MERCATO DEL NOLEGGIO LUNGO TERMINE PER OPERATORE
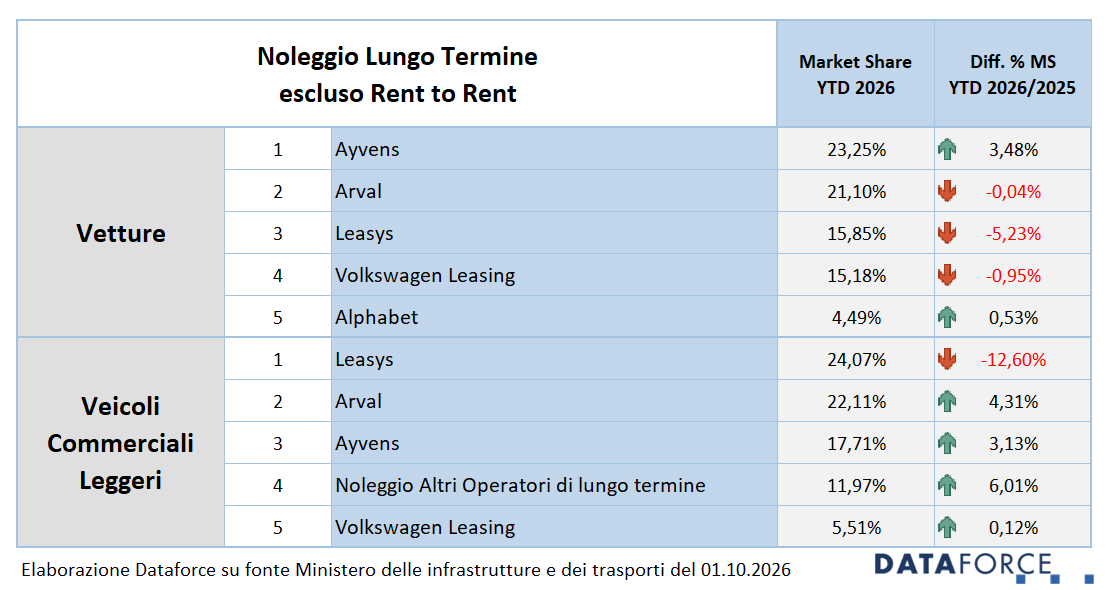
Ricordando che la classifica per operatore di Dataforce utilizza la metodologia di riclassificazione del rent-to-rent ai reali utilizzatori, ovvero le società di noleggio a breve termine, nella Top 5 per operatore del NLT sono soltanto due i player con una quota di mercato in crescita nei primi 9 mesi del 2026: Ayvens (prima) e Alphabet (quinta). Rispettivamente hanno raggiunto una market share del 23,25% (ben 3,5 punti in più) e del 4,49% (+0,5 punti). Sono però molti gli operatori che, in termini di volumi, quest’anno hanno fatto segnare un’accelerazione nelle immatricolazioni. Oltre ad Ayvens (prima in classifica) e Alphabet, numeri in crescita per Arval (seconda), Unipol Rental (sesta), Drivalia, Mercedes-Benz Lease Italia, Locauto e Ground. Analizzando l’YTD 2026, la performance di Leasys è, invece, sottotono, per l’impossibilità di replicare i volumi aggiuntivi della gara Consip dell’anno scorso: è terza assoluta tra gli operatori nelle Passenger Cars, ma con una quota di mercato del 15,85%, con oltre 3 punti in meno di share rispetto al 2025. Volkswagen Leasing è quarta ma, pur crescendo nei volumi, perde qualcosa nella quota di mercato che scende di quasi un punto al 15,18%.
In ambito LCV, Leasys mantiene il primato, con una quota di mercato del 24,07%, ma in regresso di oltre 12 punti. Arval è al 22,11%. La terza posizione è appannaggio di Ayvens (17,71%), seguita dall’agglomerato degli Altri Operatori (11,97% di market share) e da Volkswagen Leasing (5,51%).
L’ANALISI DEL MERCATO DEL NOLEGGIO BREVE TERMINE PER OPERATORE
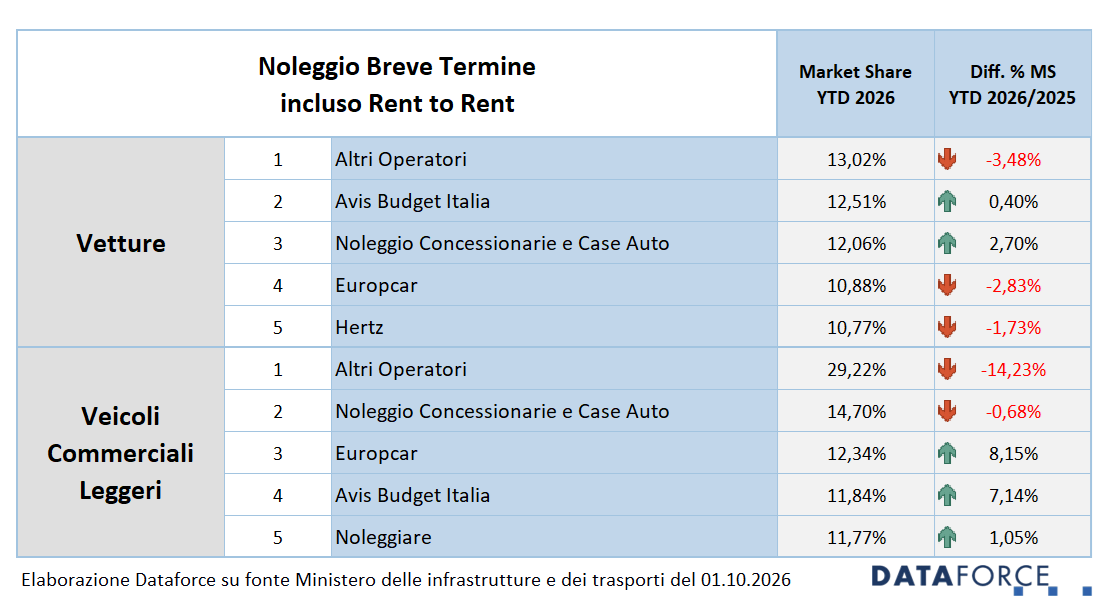
Nel mercato dei rent-a-car, nei primi nove mesi l’agglomerato degli Altri Operatori, ovvero i piccoli dello short rent che lavorano soprattutto in ambito locale, mantiene la prima posizione. Hanno conquistato nei 9 mesi una quota di mercato del 13,02%, di poco superiore a quella conquistata da Avis Budget Italia (12,51%), che era in testa fino alla fine del primo semestre. Al terzo posto, anche in questo caso, non c’è un singolo player, ma l’insieme delle immatricolazioni di noleggio delle Concessionarie e delle Case costruttrici, che da gennaio a settembre hanno racimolato una quota di mercato del NBT del 12,06%. Al quarto posto Europcar (10,88%) e al quinto Hertz (10,77%). Come si può notare le prime cinque posizioni sono molto ravvicinate tra loro ed è difficile prevedere chi possa prevalere a fine anno.
In ambito LCV, a dominare il mercato con una quota che sfiora il 30% sono ancora l’insieme dei piccoli operatori, davanti al raggruppamento delle intestazioni di noleggio dei Concessionarie e delle Case Auto Europcar, Avis Budget Italia e Noleggiare.
L’ANALISI DEI TOP 5 OPERATORI NLT PER TIPOLOGIA DI UTILIZZATORE
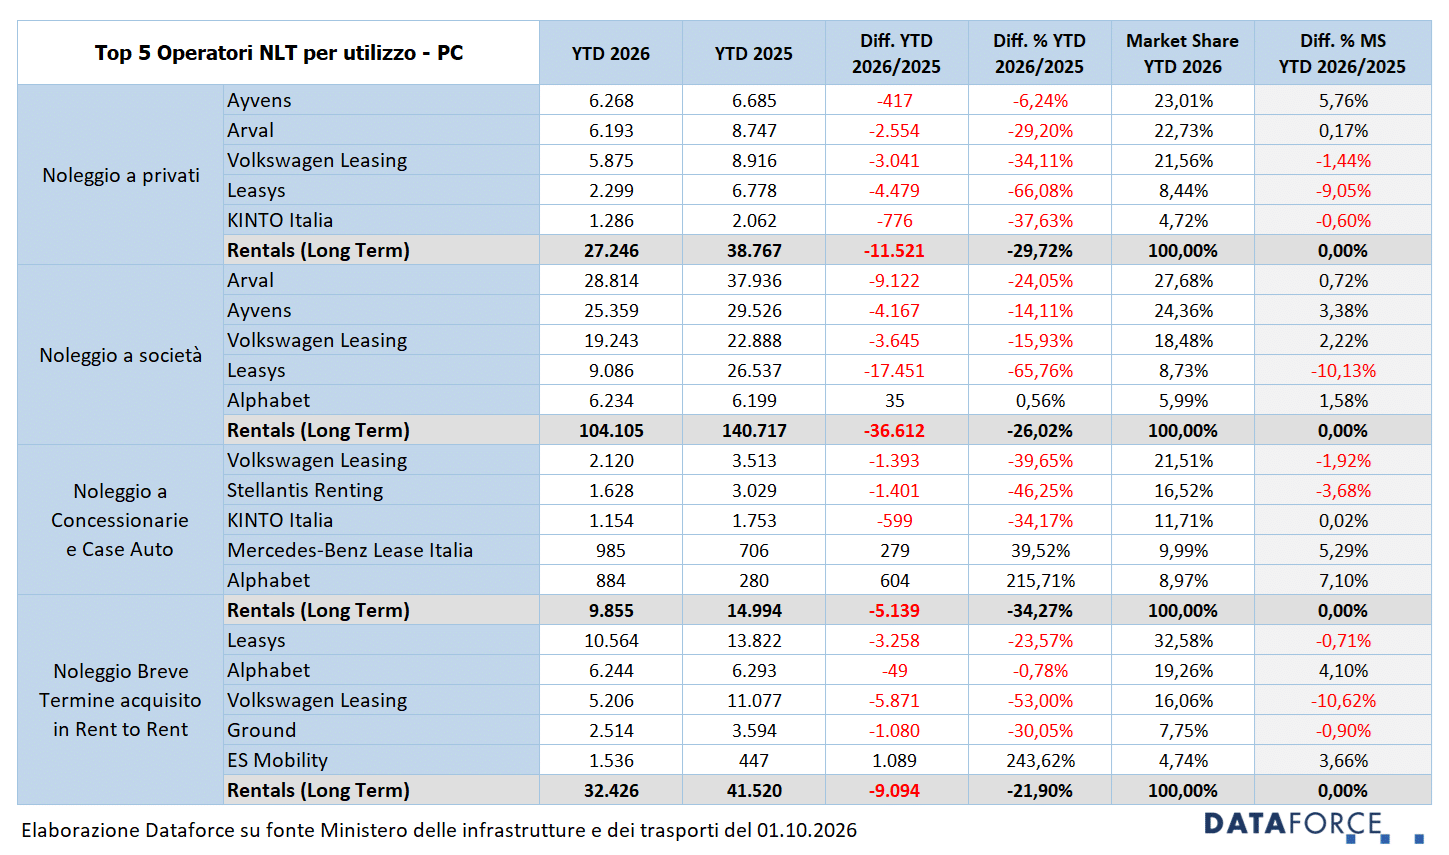
La premessa, analizzando i dati per utilizzatore nei primi nove mesi dell’anno, è che quasi 100.000 Passenger Cars del noleggio a lungo termine non risultano ancora iscritte nel registro dei locatari; questa parte dell’analisi va quindi letta tenendo conto della parzialità dell’informazione sull’utilizzatore finale.
Le tabelle mostrano le quote di mercato Passenger Cars dei primi 5 player dove, per adesso, Ayvens, Arval e Volkswagen Leasing occupano nettamente le prime tre posizioni nel canale dei privati, seguite da Leasys e KINTO Italia. Ayvens, Arval e la captive di Volkswagen insieme conquistano i due terzi del mercato dei privati. Nel canale business, ovvero le immatricolazioni destinate a clienti aziendali, sono ancora Arval, Ayvens e Volkswagen Leasing a realizzare i volumi maggiori, anche in questo caso con un dominio di mercato assoluto: insieme raggiungono il 70% di market share. Il noleggio ai dealer vede invece al primo posto Volkswagen Leasing con una market share del 21,5%, seguita da Stellantis Renting (16,5%). A seguire: KINTO Italia, Mercedes-Benz Lease e Alphabet.
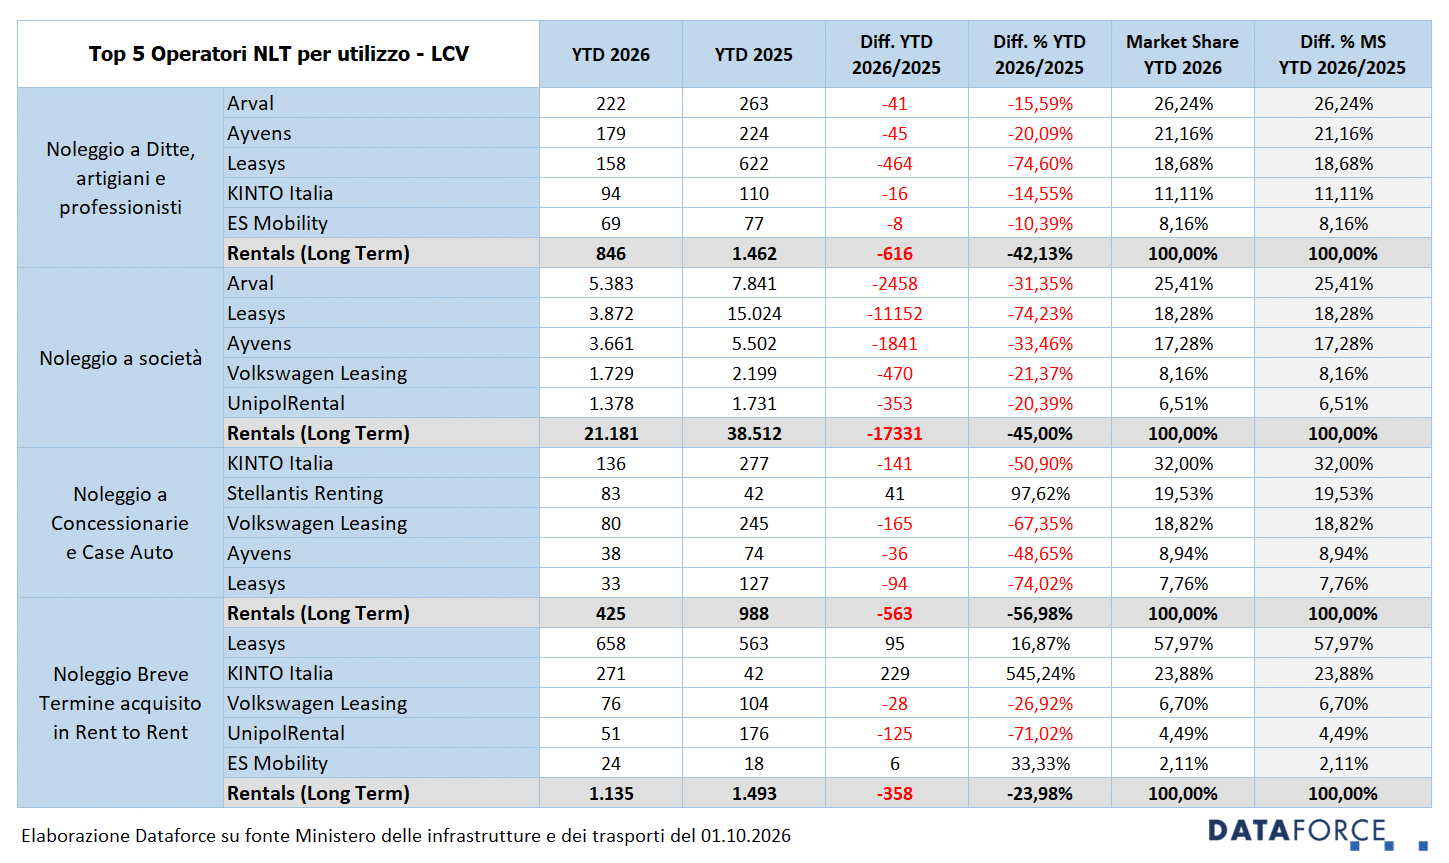
In ambito LCV, i volumi destinati ai “privati” (cioè le ditte individuali, gli artigiani e i professionisti), ai dealer e al rent-to-rent sono scarsamente significativi: in questo settore sono i noleggi alle società a costituire la parte più rilevante del mercato. L’operatore che comanda la Top 5 quest’anno è Arval, che precede Leasys, Ayvens, Volkswagen Leasing e Unipol Rental.
I 5 MODELLI PIÙ NOLEGGIATI PER TIPOLOGIA DI UTILIZZATORE
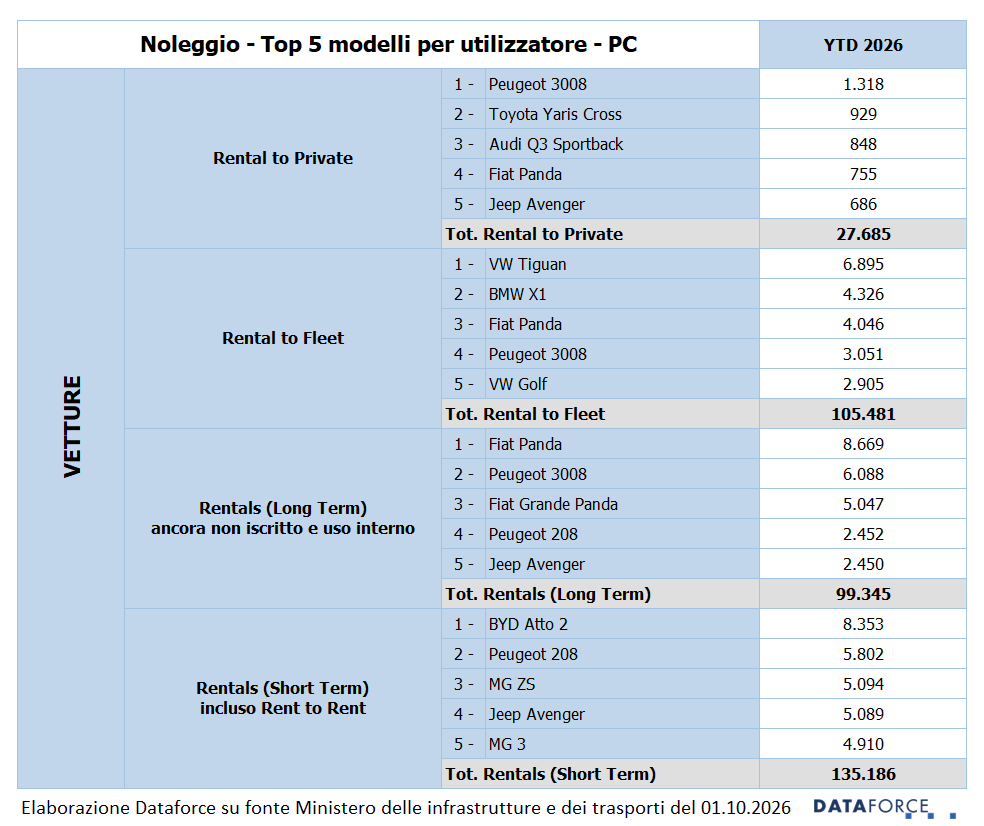
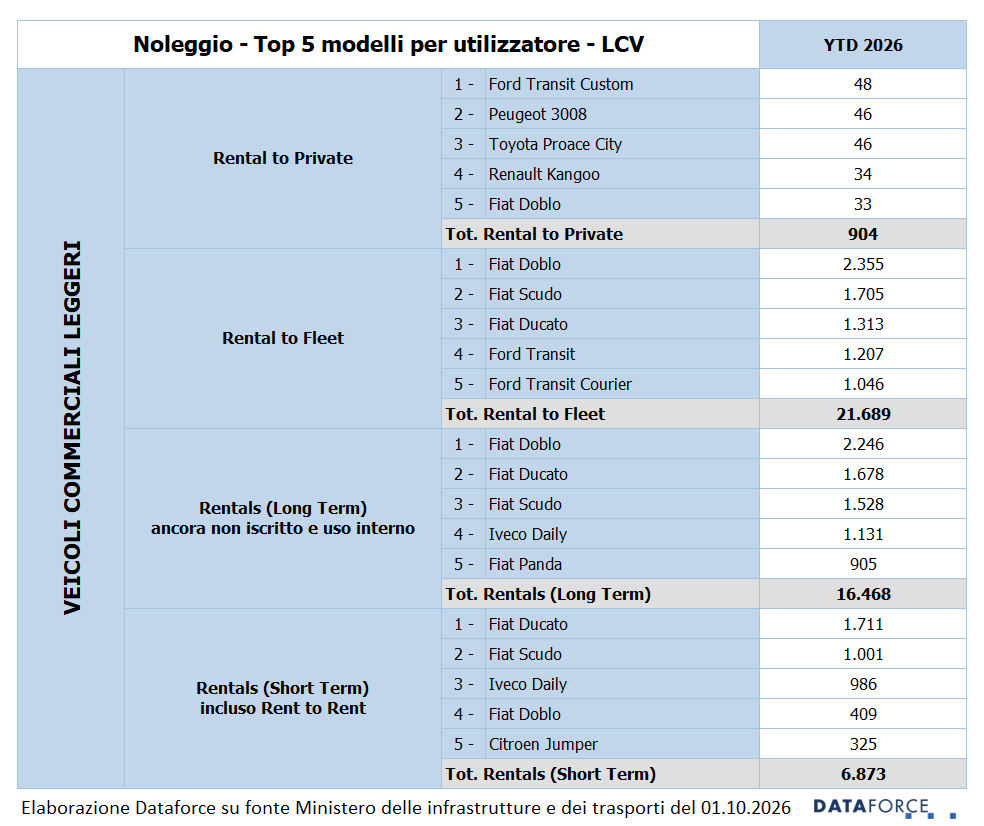
Le classifiche dei modelli più noleggiati da privati e società differiscono quasi completamente a seconda della tipologia di cliente: nessun modello appare costantemente in tutte le categorie. Però senz’altro si può affermare che Peugeot 3008 emerge come uno dei modelli più trasversali rispetto alle diverse tipologie di utilizzatore: è prima tra i privati, quarta nel canale fleet e seconda tra le vetture NLT per le quali l’utilizzatore finale non risulta ancora registrato. Va rammentata la premessa fatta nel capitolo precedente: la categoria del noleggio non iscritto (che nelle risultanze del Ministero Infrastrutture e Trasporti è ancora senza utilizzatore finale) è quella che sfiora i maggiori volumi, a breve distanza dagli utilizzatori Fleet. La graduatoria dei modelli non iscritti è la seguente: Fiat Panda, Peugeot 3008, Grande Panda, Peugeot 208 e Jeep Avenger.
Al momento attuale, quindi, tra i privati è prima Peugeot 3008, seguita da Toyota Yaris Cross, Audi Q3 Sportback, Fiat Panda e Jeep Avenger. Tiguan mantiene il primato nella classifica dei modelli preferiti dai clienti aziendali: precede BMW X1, Fiat Panda, Peugeot 3008 e Volkswagen Golf. Infine, la Top 5 dei modelli più immatricolati dai noleggiatori a breve termine è composta da BYD Atto 2, Peugeot 208, MG ZS, Jeep Avenger, e MG 3.
In ambito LCV il Fiat Doblò è al primo posto nelle immatricolazioni di noleggio alle aziende e tra i modelli ancora privi di iscrizione al registro dei locatari. La Top 5 del comparto aziende è appannaggio esclusivo di Fiat e Ford nel seguente ordine: Fiat Doblò, Fiat Scudo, Fiat Ducato, Ford Transit e Ford Transit Courier. Nello short term il più immatricolato è il Fiat Ducato.
In caso di pubblicazione, indicare sempre: “Elaborazione Dataforce su fonte Ministero Infrastrutture e Trasporti e ACI”.
Das Unternehmen DATAFORCE - Wir zählen Autos
Als führendes Marktforschungsunternehmen bringen wir Transparenz in den europäischen Automobilmarkt. Unabhängig - mit über 25 Jahren Erfahrung - setzen wir Standards und machen Märkte vergleichbar.

Contatti: Salvatore Saladino
Tel.: +39 338 7941822
Fax: info@dataforce.it
E-Mail: salvatore.saladino@dataforce.it
www.dataforce.it