


Comunicato Stampa Dataforce: Mercato Autovetture e Veicoli Commerciali Settembre 2026


Roma, 01.10.26

Roma, 1 ottobre 2026
Il mercato dell’auto (Passenger Cars) continua a marciare a un ritmo spedito, con un discreto tasso di crescita. Con lo stesso numero di giornate lavorative di settembre 2025 (22), il nono mese dell’anno si è chiuso con quasi 140.000 nuove targhe e una crescita del 9,7% per le Passenger Cars, mentre il comparto dei Light Commercial Vehicles, che ad agosto aveva dato segni di timido risveglio, è tornato in rosso (poco più di 15.000 sono state le immatricolazioni, -7,5%).
Nel settore vetture tutti i canali hanno fatto registrare un andamento positivo, sebbene il mercato sia ancora fortemente aiutato dalle auto-immatricolazioni (+18%). Bene i privati, il cui tasso di crescita è pressoché identico a quello del mercato nel suo complesso, in forte attivo il canale dei rent-a-car, nonostante settembre sia per tradizione un mese dai numeri “bassi” (meno di 2.400 nuove targhe, pari a +38,3%). Risultato discreto per il noleggio a lungo termine (+5%) e sostanzialmente alla pari con lo scorso anno le immatricolazioni dirette alle società (+1,2%).
Il dato che più soddisfa gli operatori è quello del canale dei privati che quest’anno sta crescendo in maniera uniforme (tranne ad agosto, mese di per sé scarsamente significativo nei volumi delle immatricolazioni, che aveva fatto registrare soltanto un modesto +2%): da gennaio a settembre il risultato cumulativo è di +10,6, quasi 2 punti percentuali sopra la crescita del mercato complessivo (+8,7%), con una market share del 54%. Se il canale business è stabilizzato su livelli medio-bassi, il noleggio a lungo termine è molto vicino alla performance del 2025, che fu un anno record per il long rent. Eccezionale la progressione dello short rent, che in 9 mesi ha fatto segnare +36,5%, superando quota 8% sul totale delle immatricolazioni. Sempre molto importante il contributo delle auto-immatricolazioni, che da gennaio a settembre ormai hanno sfiorato le 150.000 unità e hanno conquistato una market share dell’11,5% (14,8% a settembre). Nei primi 9 mesi del 2026 le Passenger Cars immatricolate sono state 1,28 milioni, con un incremento di oltre 100.000 unità (+8,7%). La previsione di Dataforce per fine anno rimane stabile a 1.605.000 nuove targhe (+4,5%).
Sul versante dei veicoli commerciali leggeri, invece, il mercato continua a rimanere in rosso: -7,5% a settembre e -5,8% nel cumulato. Nel nono mese dell’anno la situazione è molto negativa per il noleggio a lungo termine (-29,5%), mentre le vendite dirette alle società sono in leggero attivo (+2,3%) e si confermano il canale più importante, anche se il NLT è distanziato soltanto di 4 punti percentuali di quota. Benino il noleggio a breve, anche se mantiene una quota inferiore al 5%. Il calo è poco significativo nei volumi per i “privati” (cioè ditte, artigiani e professionisti), mentre le auto-immatricolazioni, che a settembre sono più che raddoppiate, tentano di attenuare il passivo del mercato. Nel 2026 il settore dei mezzi da lavoro ha targato 126.000 unità, quasi 8.000 in meno (-5,8%) rispetto al 2025.
Sul fronte delle alimentazioni, nelle Passenger Cars continua l’importante crescita delle BEV. Molto bene anche le ibride “vere” (HEV e PHEV). Le auto elettriche a settembre sono cresciute del 61,8%, le full hybrid del 58,8% e le plug-in hybrid del 32,5%. Complessivamente sono state immatricolate 52.000 auto a corrente o ibride “vere”, per una quota di mercato del 37,3%. Il diesel precipita ancora: a settembre sfiora appena l’8,9% di quota.
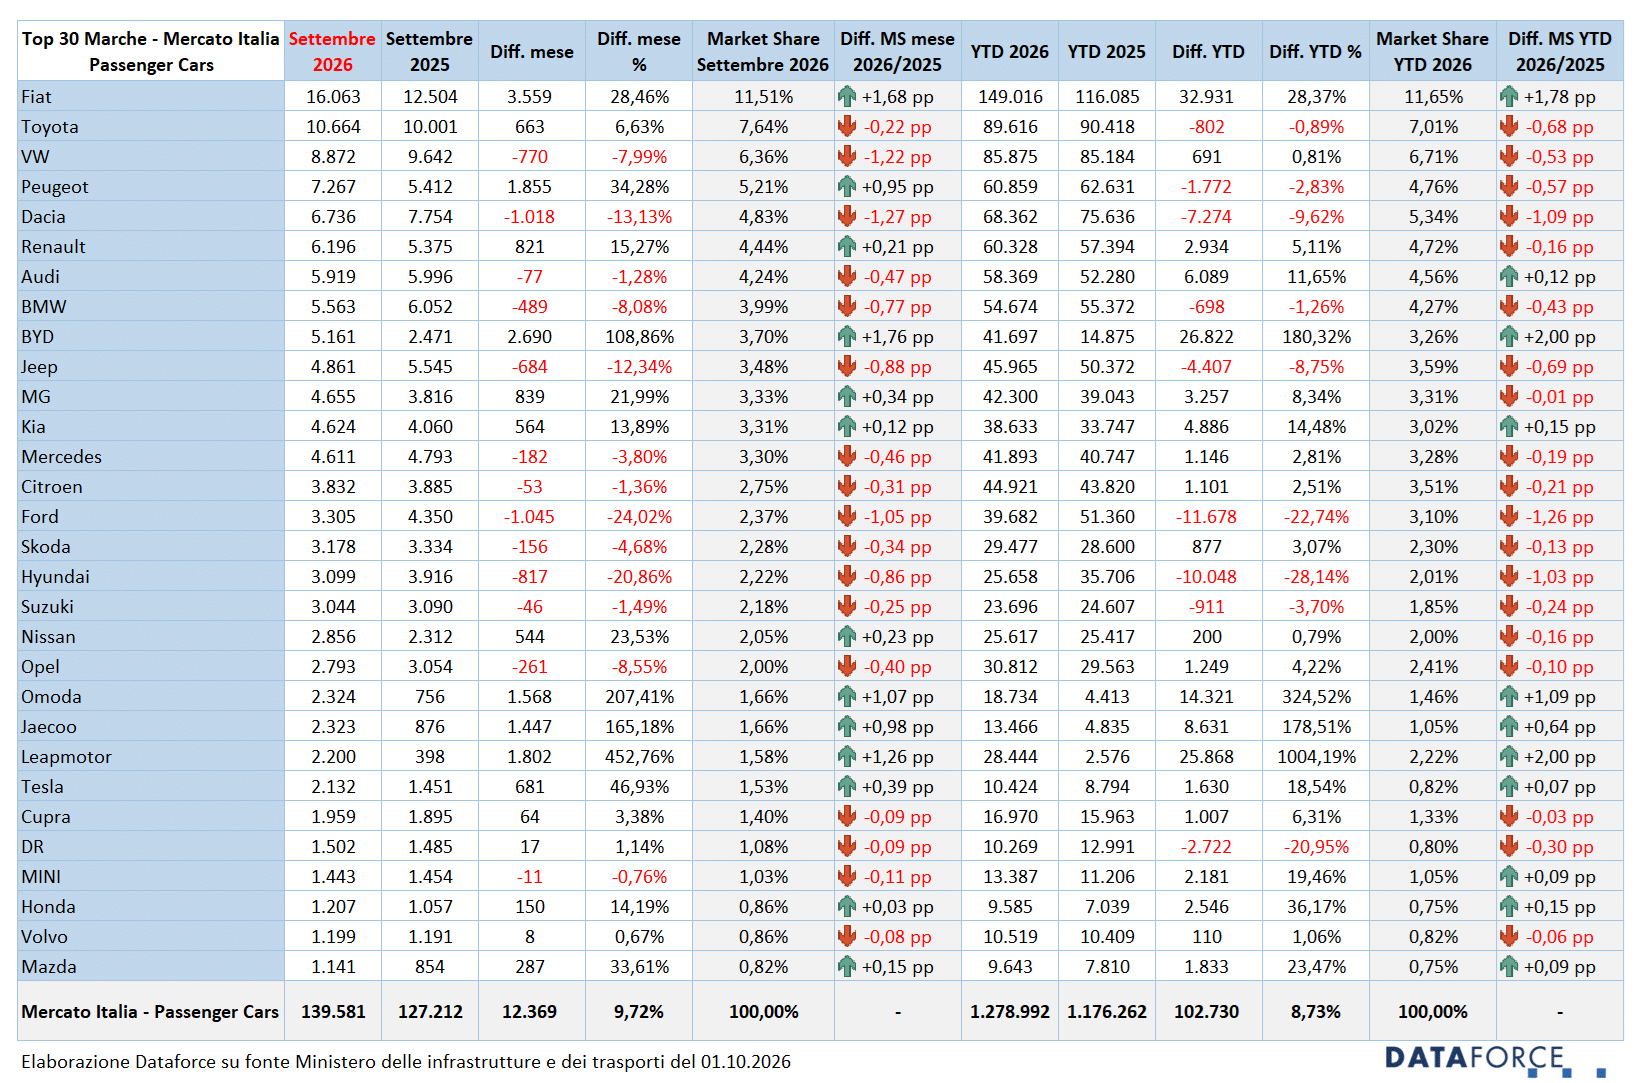
Sul versante dei brand, continua la crescita di Fiat che a settembre fa segnare +28,5% (è uno dei migliori risultati dell’anno) e precede Toyota (+6,6%), Volkswagen (-8%), Peugeot (+34,3%) e Dacia (-13,1%). Brillanti prestazioni per Renault, BYD, MG e Kia.
NOTA METODOLOGICA: a partire da quest’anno Dataforce presenta i dati delle nuove immatricolazioni comprensivi delle importazioni senza targa, ovvero quei telai completi dei documenti omologativi emessi all’estero che vengono importati e targati per la prima volta in Italia.
Clicca qui per leggere e scaricare il comunicato completo in pdf
MERCATO VETTURE E VEICOLI COMMERCIALI LEGGERI
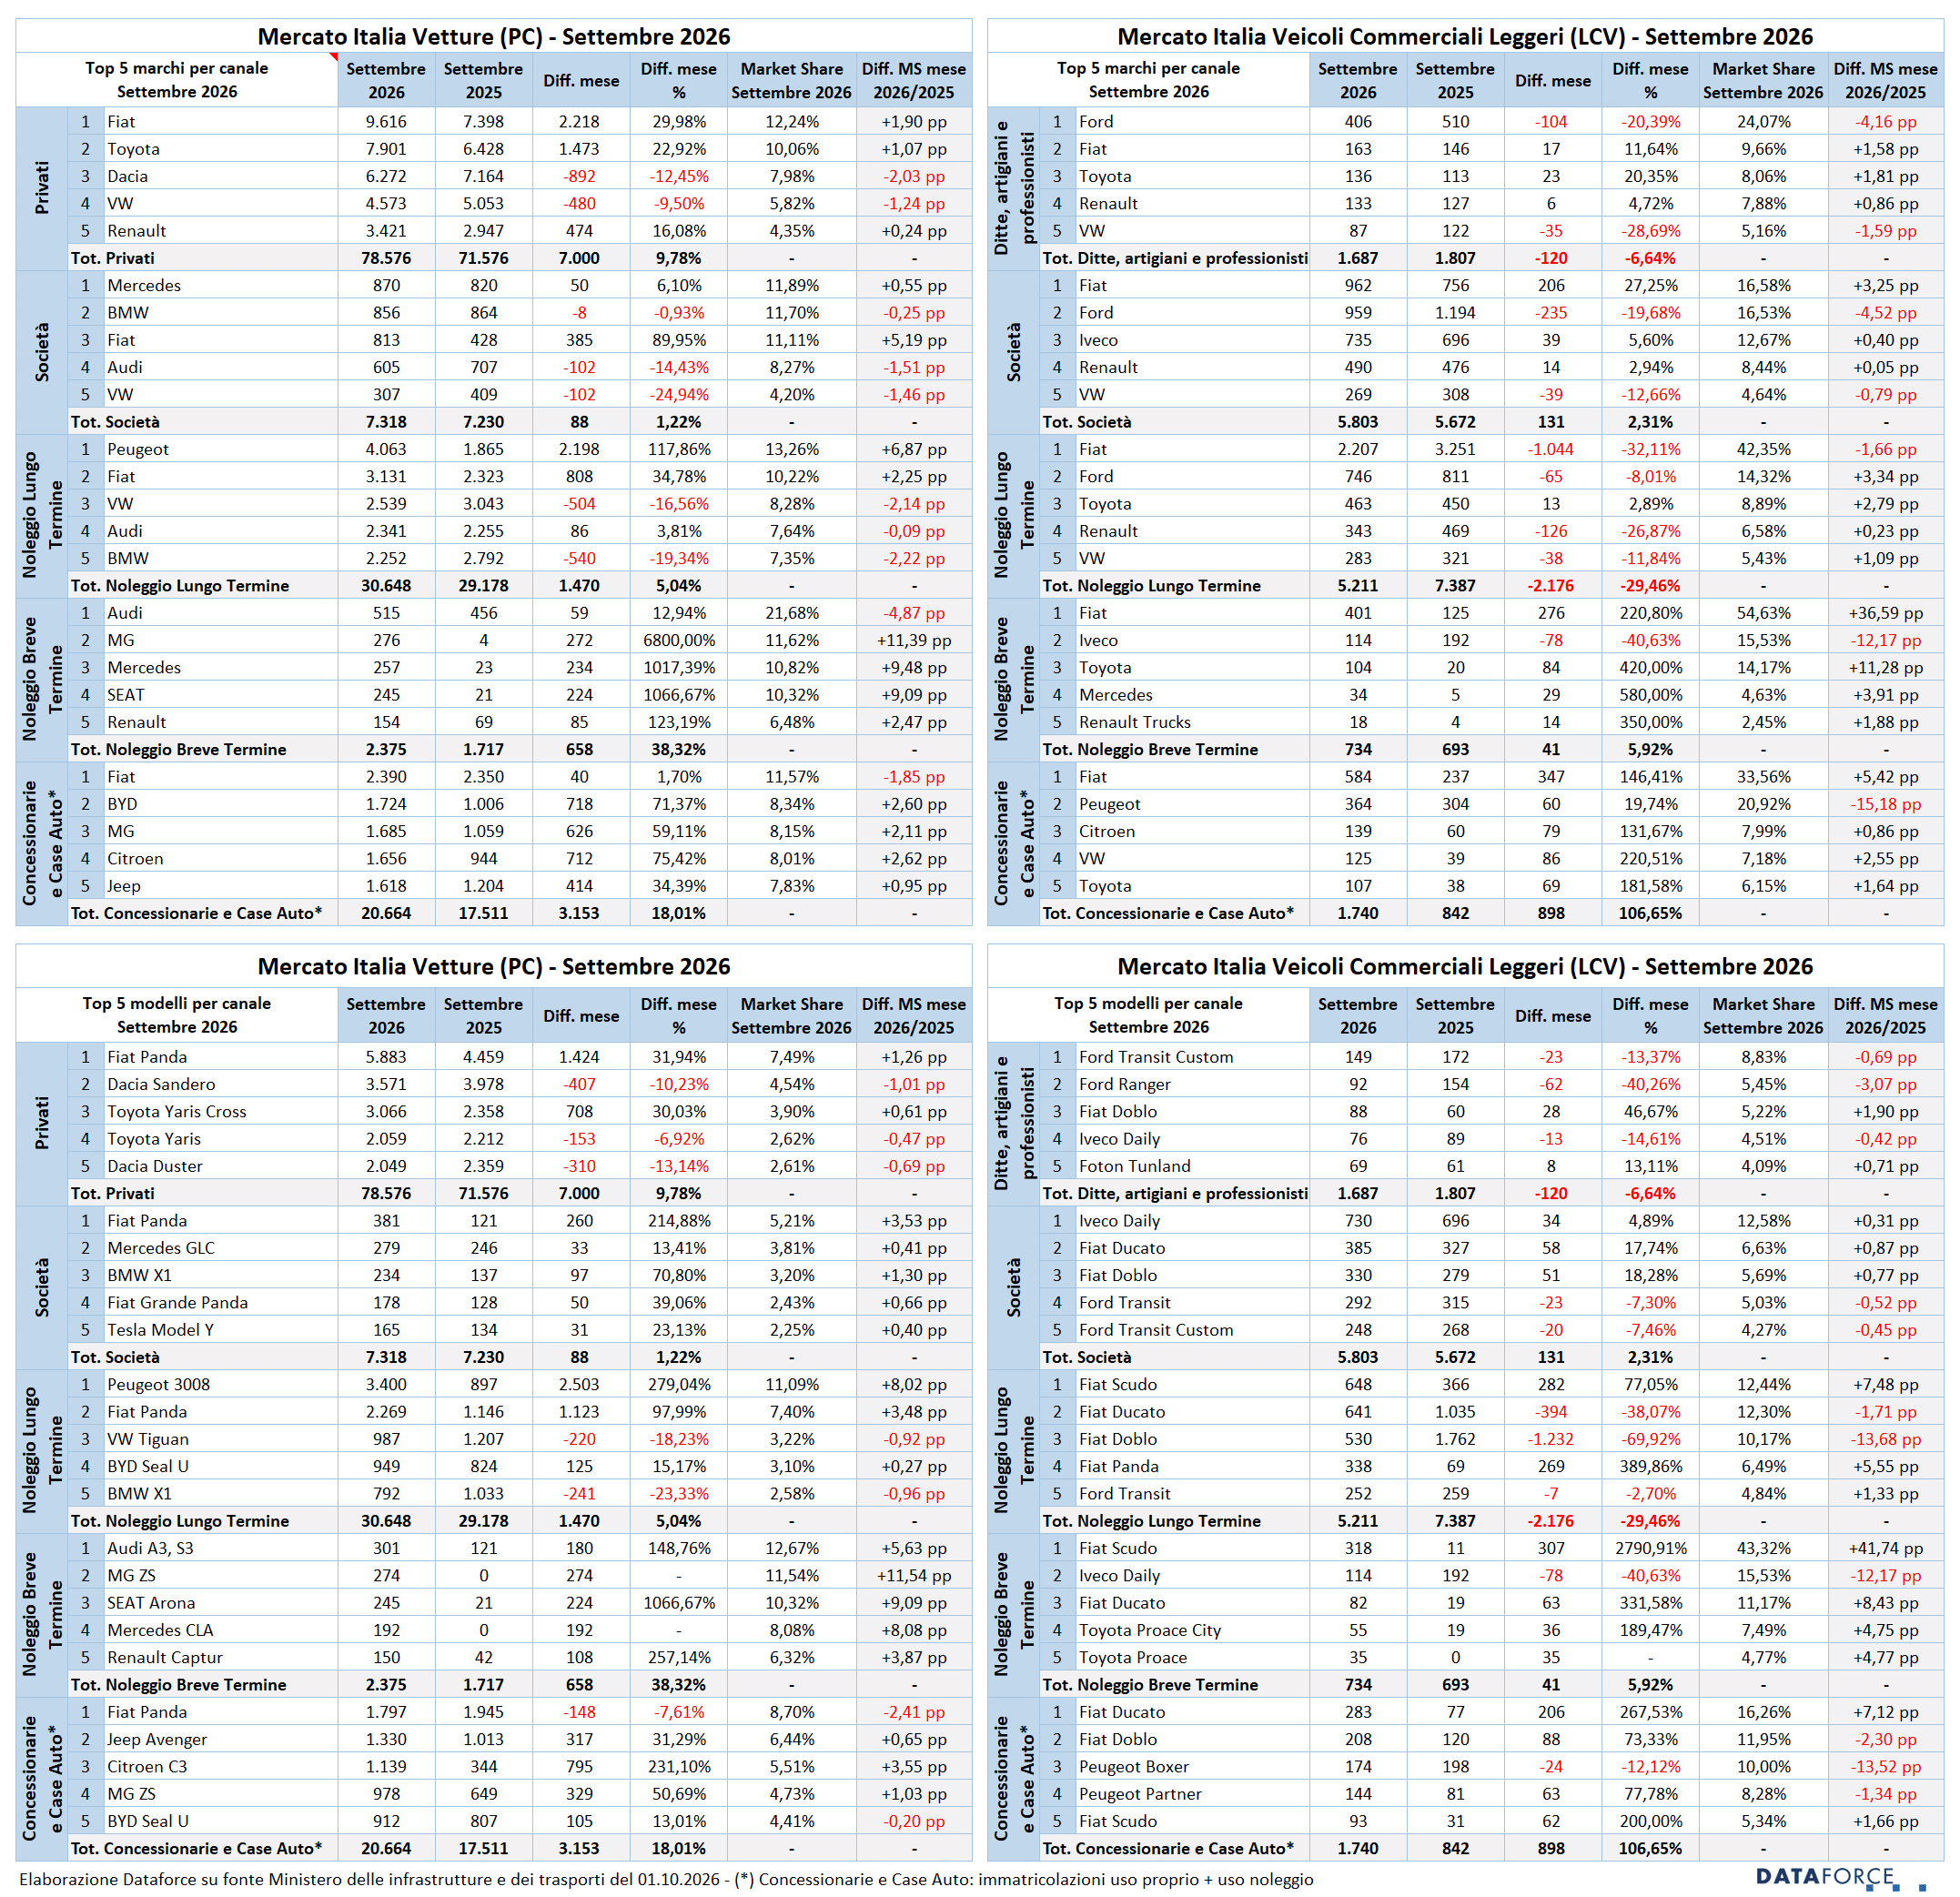
A settembre sono state targate 139.581 automobili nuove (12.369 in più rispetto allo stesso mese del 2025), con una crescita del 9,72%. A sostenere il mercato questa volta sono stati il canale dei privati (+9,78%), il noleggio a breve termine (38,32%) e le auto-immatricolazioni (+18,01%). Bene anche il lungo termine (+5,04%) e stabili le vendite dirette alle aziende (+1,22%). Per i privati, la corsa al rialzo è in linea con la media del mercato di settembre, con una quota di mercato, nel nono mese dell’anno, del 56,3%, oltre 2 punti in più rispetto al cumulato 2026. Il noleggio a lungo termine si conferma il canale più importante dopo quello dei privati: a settembre sfiora il 22% (su base annua supera di poco il 21%), mentre le auto-immatricolazioni continuano a ingrossare gli stock delle km zero: con 20.644 immatricolazioni a settembre hanno conquistato una market share del 14,8% (da gennaio a settembre si attestano all’11,5%). Tornando al long rent, la crescita di settembre è di appannaggio esclusivo degli operatori generalisti Top (+18%), mentre quelli captive arretrano del 9,8%, non potendo ripetere gli eccezionali risultati del 2025 dovuti alla gara Consip.
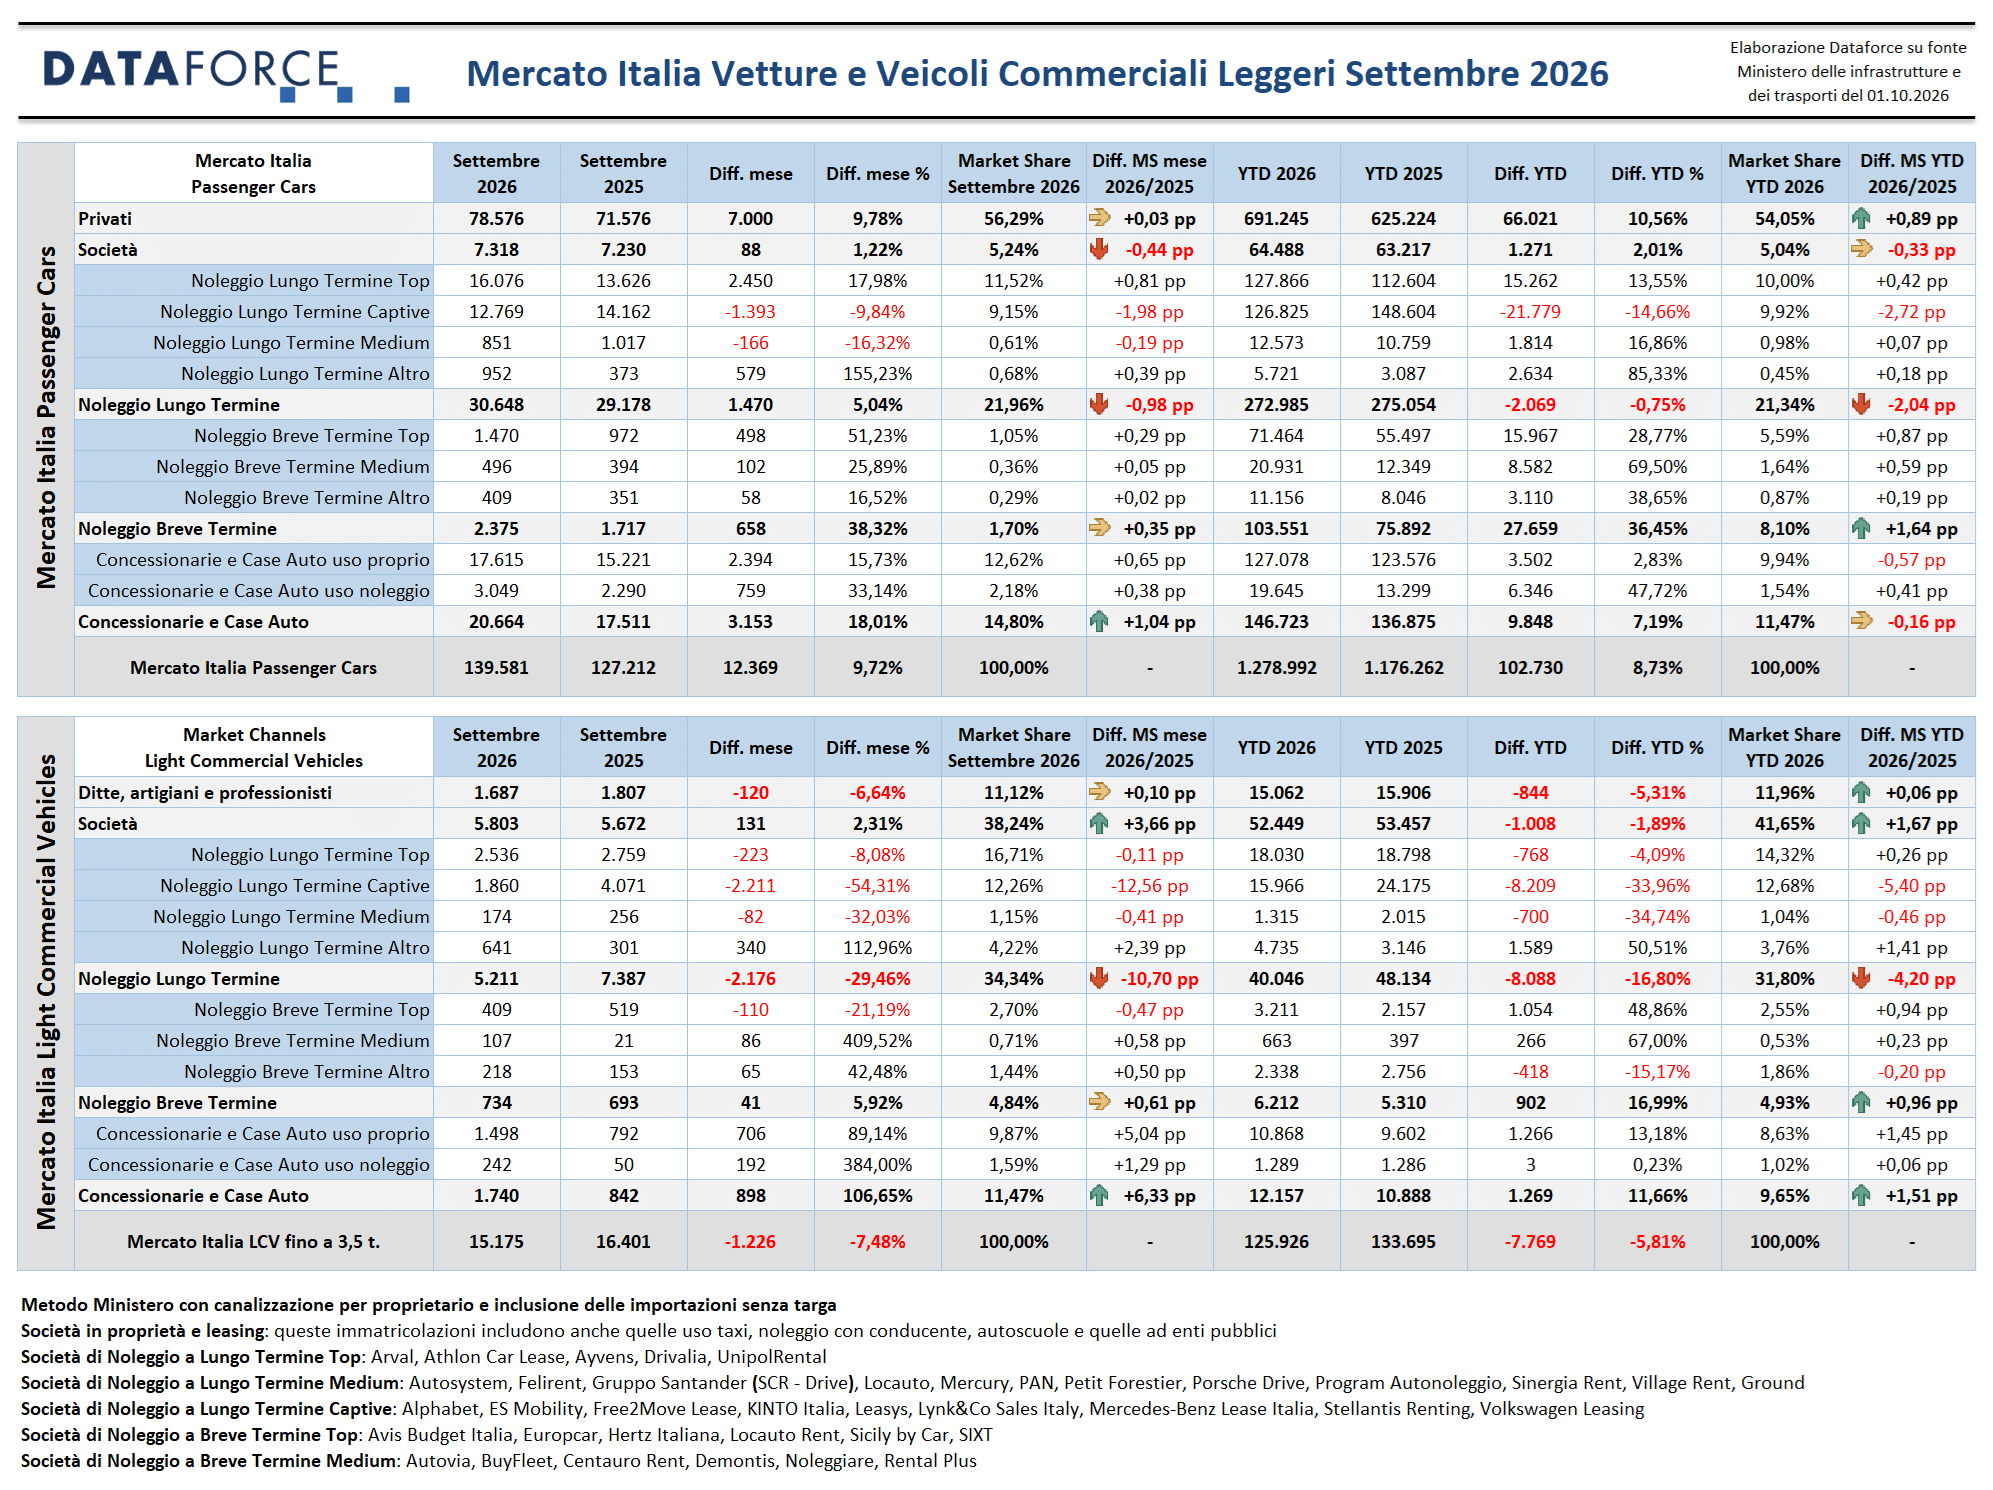
In ambito LCV, il mercato di settembre riporta la situazione negativa che si era registrata per tutto l’anno, tranne il +4,5% di agosto. Nel nono mese dell’anno sono stati targati 15.175 veicoli commerciali leggeri, 1.226 in meno rispetto a settembre 2025. Tra i canali della distribuzione si segnala la pessima performance del noleggio a lungo termine (-29,46%) e il forte contributo delle auto-immatricolazioni, che hanno tentato di raddrizzare in qualche modo il mercato (+106,65%) targando ben 1.740 unità. Gli altri canali hanno marciato a un ritmo analogo a quello del 2025.
IL MERCATO PER MARCA
Fiat continua a brillare come in tutto il 2026: dopo il +20% di gennaio, il +44,4% di febbraio, il +27% di marzo, il +30%, di aprile, il +26% di maggio, il +26,8% di giugno, il +26,2% di luglio, il +21,4% di agosto, a settembre Fiat ha fatto segnare +28,5%, raggiungendo una market share dell’11,5%. Al secondo posto assoluto di settembre c’è Toyota, che cresce del 6,6%. Sul gradino più basso del podio si riposiziona Volkswagen, che accusa una flessione dell’8%. Al quarto posto della graduatoria di settembre si piazza Peugeot, in forte ripresa (+34,3%), anche con l’aiuto delle consegne di noleggio a lungo termine e delle auto-immatricolazioni, che precede Dacia, che invece dà segnali negativi (-13,1%). Continua la scalata dei costruttori cinesi verso le posizioni alte della classifica, soprattutto con BYD, MG, Omoda, Jaecoo e Leapmotor.
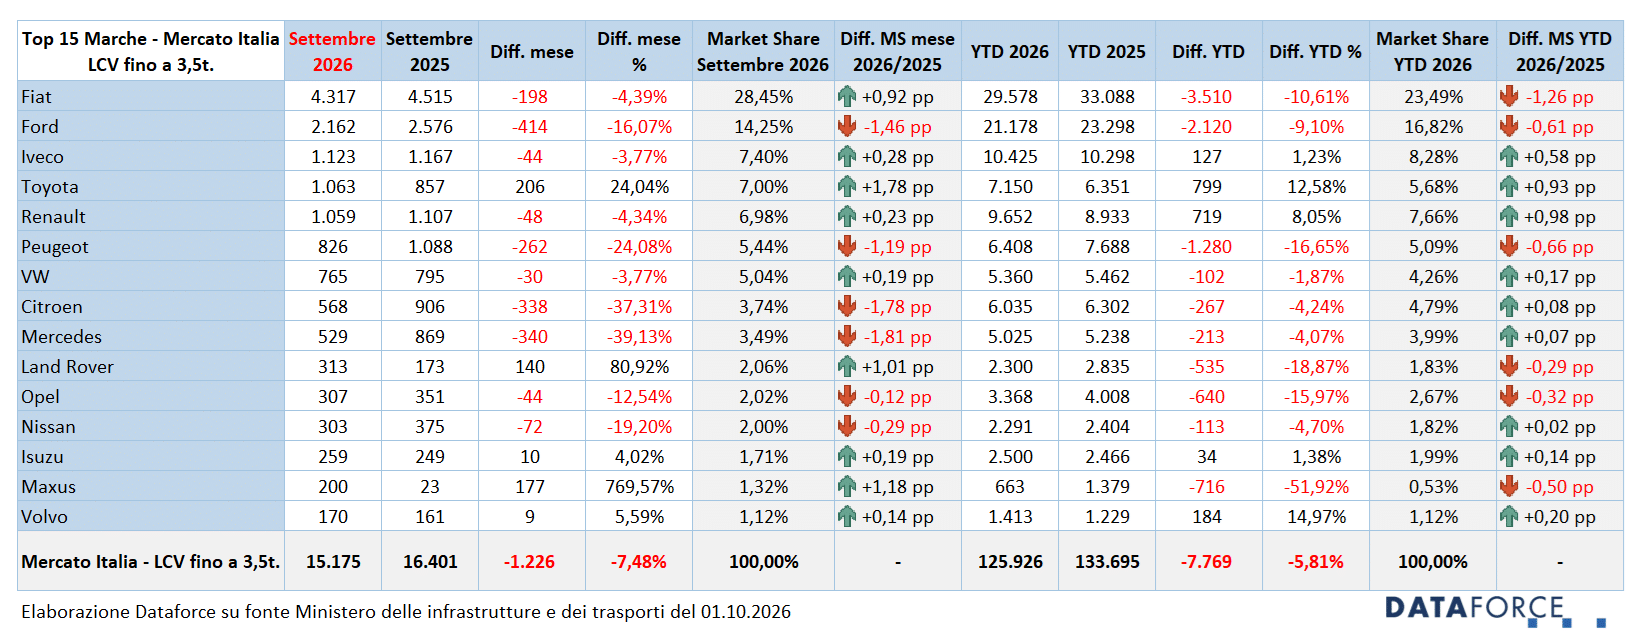
Nell’ambito dei veicoli commerciali leggeri, Fiat a settembre è sempre al primo posto, con un tasso di flessione più basso rispetto alla media del mercato (-4,4% rispetto a -7,5%). Ford è seconda (-16,1%). Terza è Iveco (-3,8%).
IL MERCATO PER GRUPPI
Stellantis ha targato a settembre 39.071 automobili (+12,6%) rimanendo però al 28% di quota di mercato. In evidenza soprattutto Fiat (+28,5%) e Peugeot (+34,3%). Bene anche Leapmotor e Maserati. Il Gruppo Volkswagen cala a settembre del 3,8% ma conferma i buoni risultati con Seat e Cupra. Il Gruppo Renault è pressoché stabile (-1,4%): positivo l’andamento di Renault, in calo Dacia. Il Gruppo Toyota, quarto in classifica anche nel mese di settembre, fa registrare una crescita dell’8,6%, con una buona performance anche per Lexus.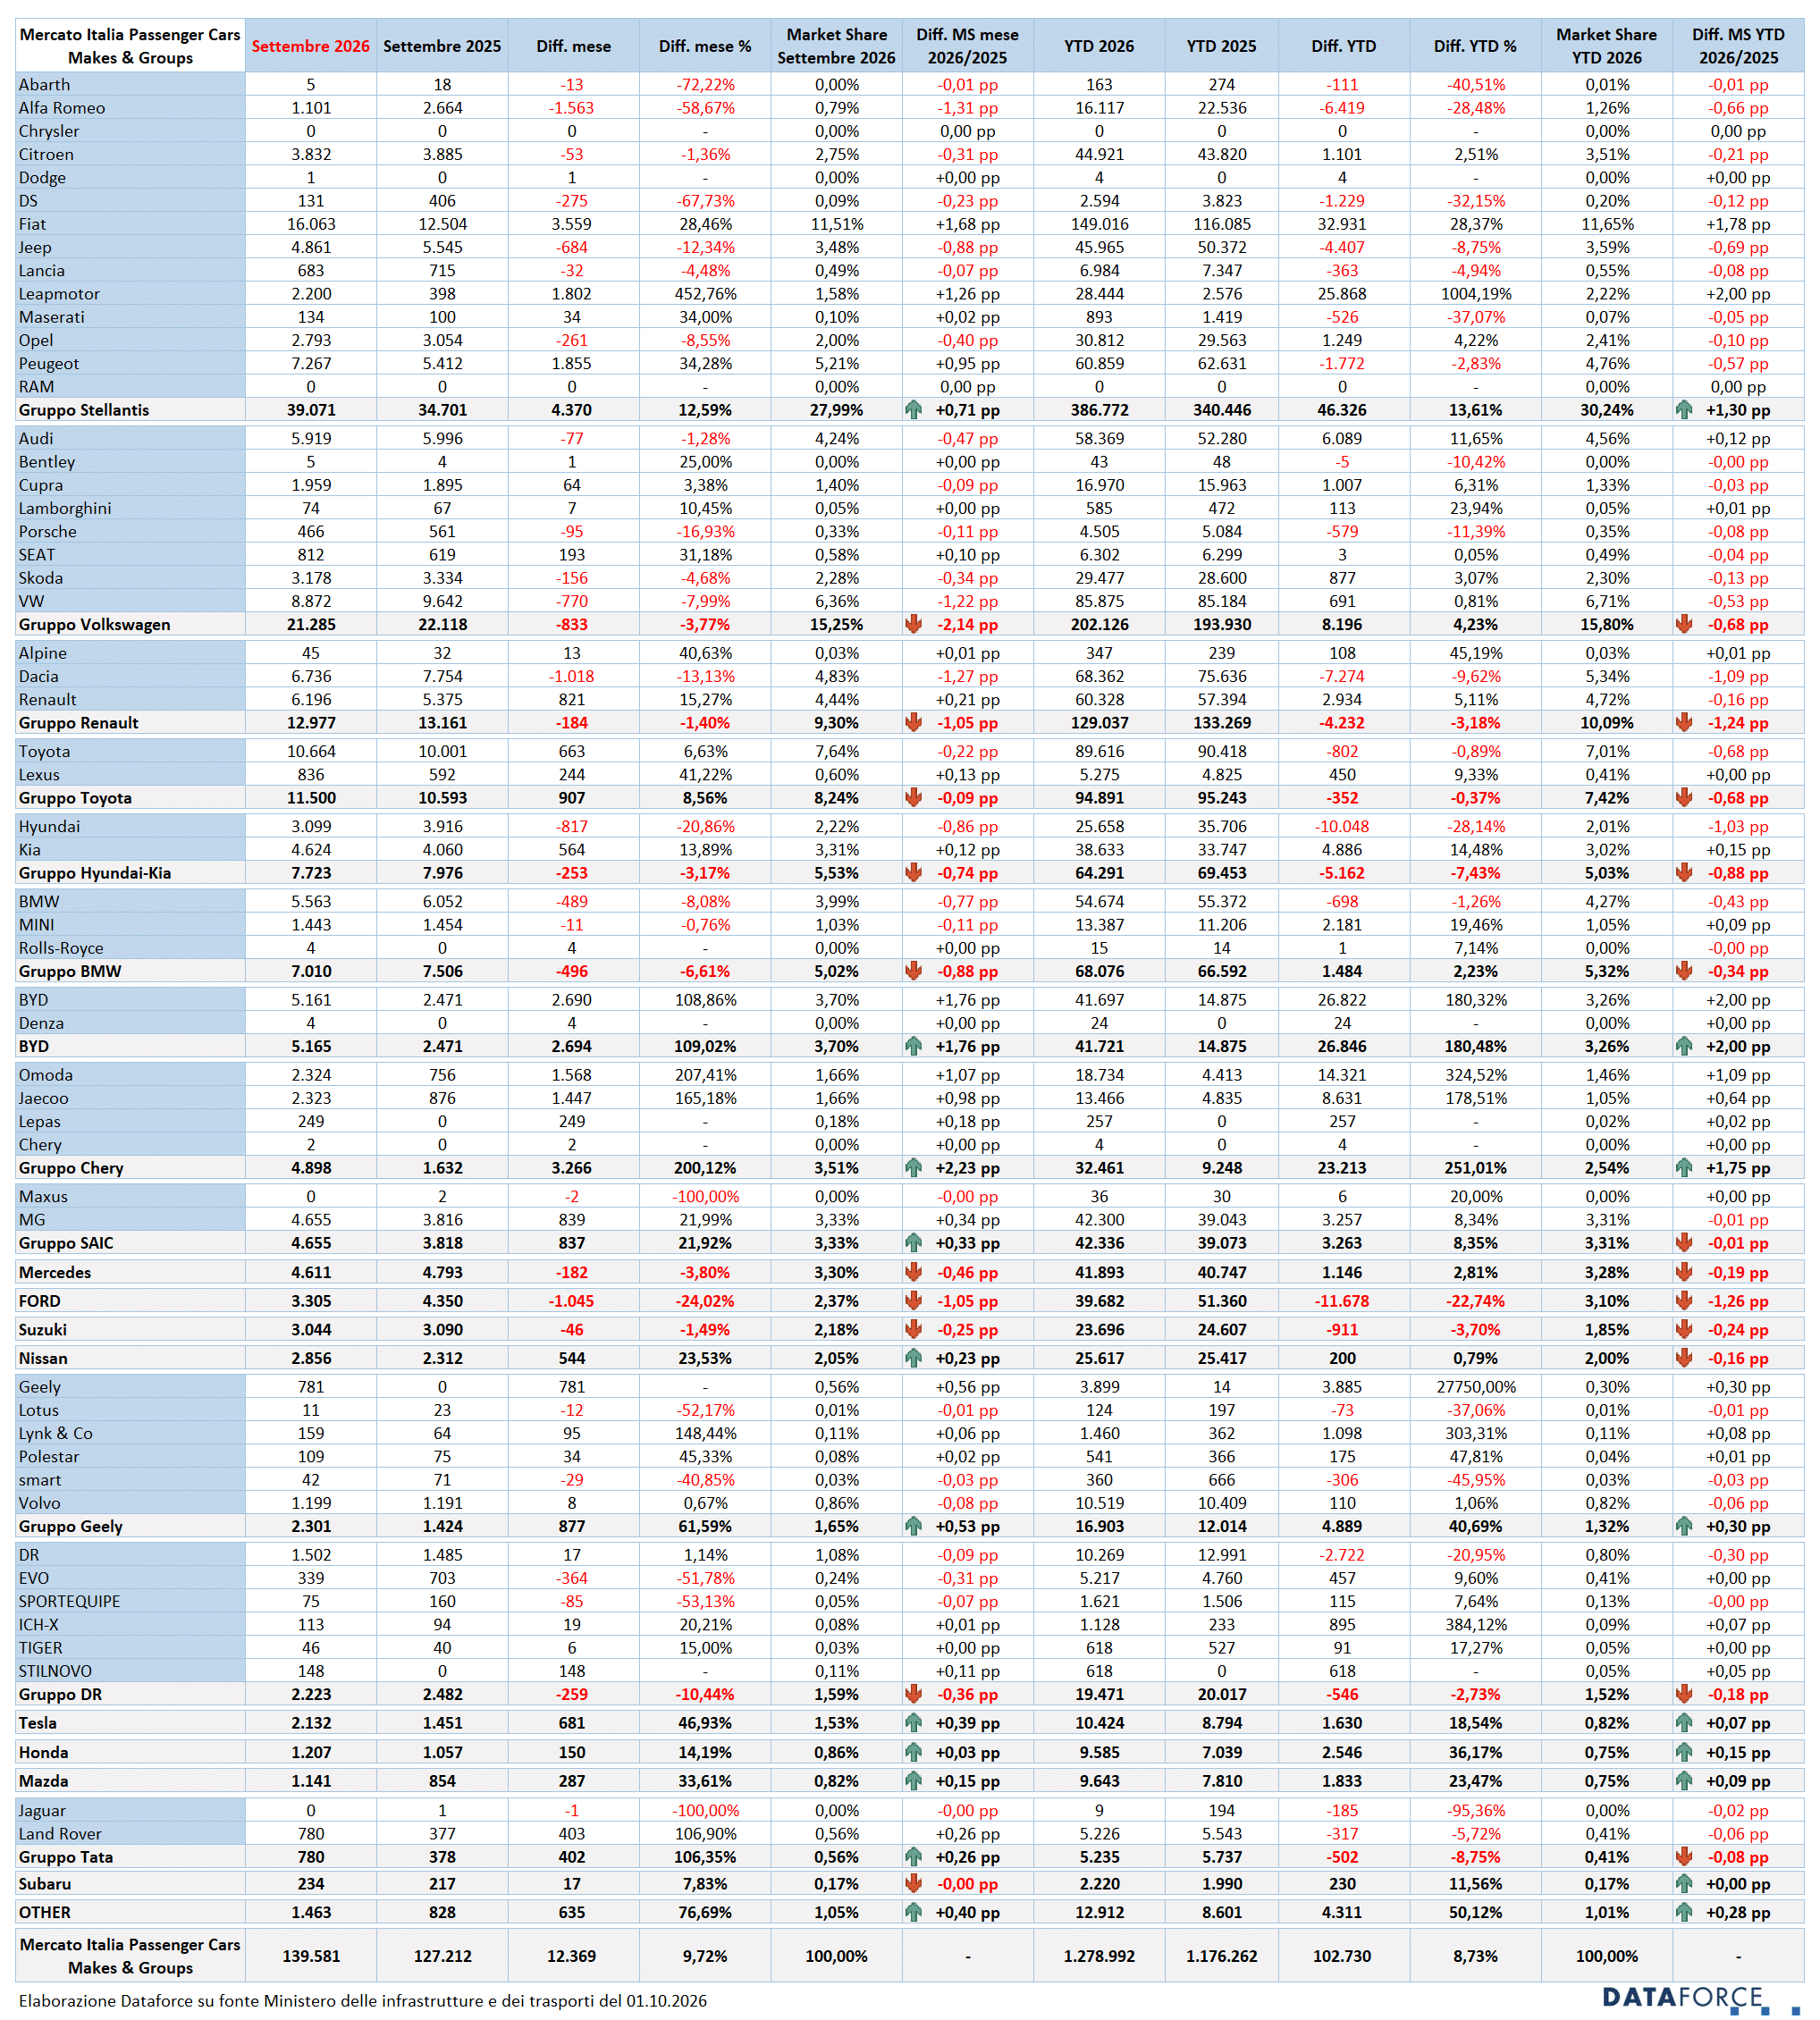
CHANNEL MIX
Nel settore delle vendite a clienti privati, che è sempre il canale a migliore marginalità per gli OEM, leader di mercato nei volumi nel nono mese del 2026 rimane Fiat che ha consegnato 9.616 Passenger Cars e che con questo canale ha una quota del 59,6%. Toyota è seconda nei volumi (7.901 unità, però con una quota preponderante destinata a questo canale del 74,1%). Anche Suzuki, Dacia, Jaecoo, Tesla, Leapmotor, Ford e Hyundai hanno una quota ai privati superiore al 70%. L’attuale media della quota di mercato a privati è del 56,3%. Nell’ambito degli acquisti aziendali diretti, la quota più significativa del mix di settembre 2026 è sempre quella di Mercedes, che però scende al 18,9%. La media di mercato per questo canale del 5,2%. Superiore al 10% anche la quota ai clienti aziendali di BMW, Tesla e Audi.
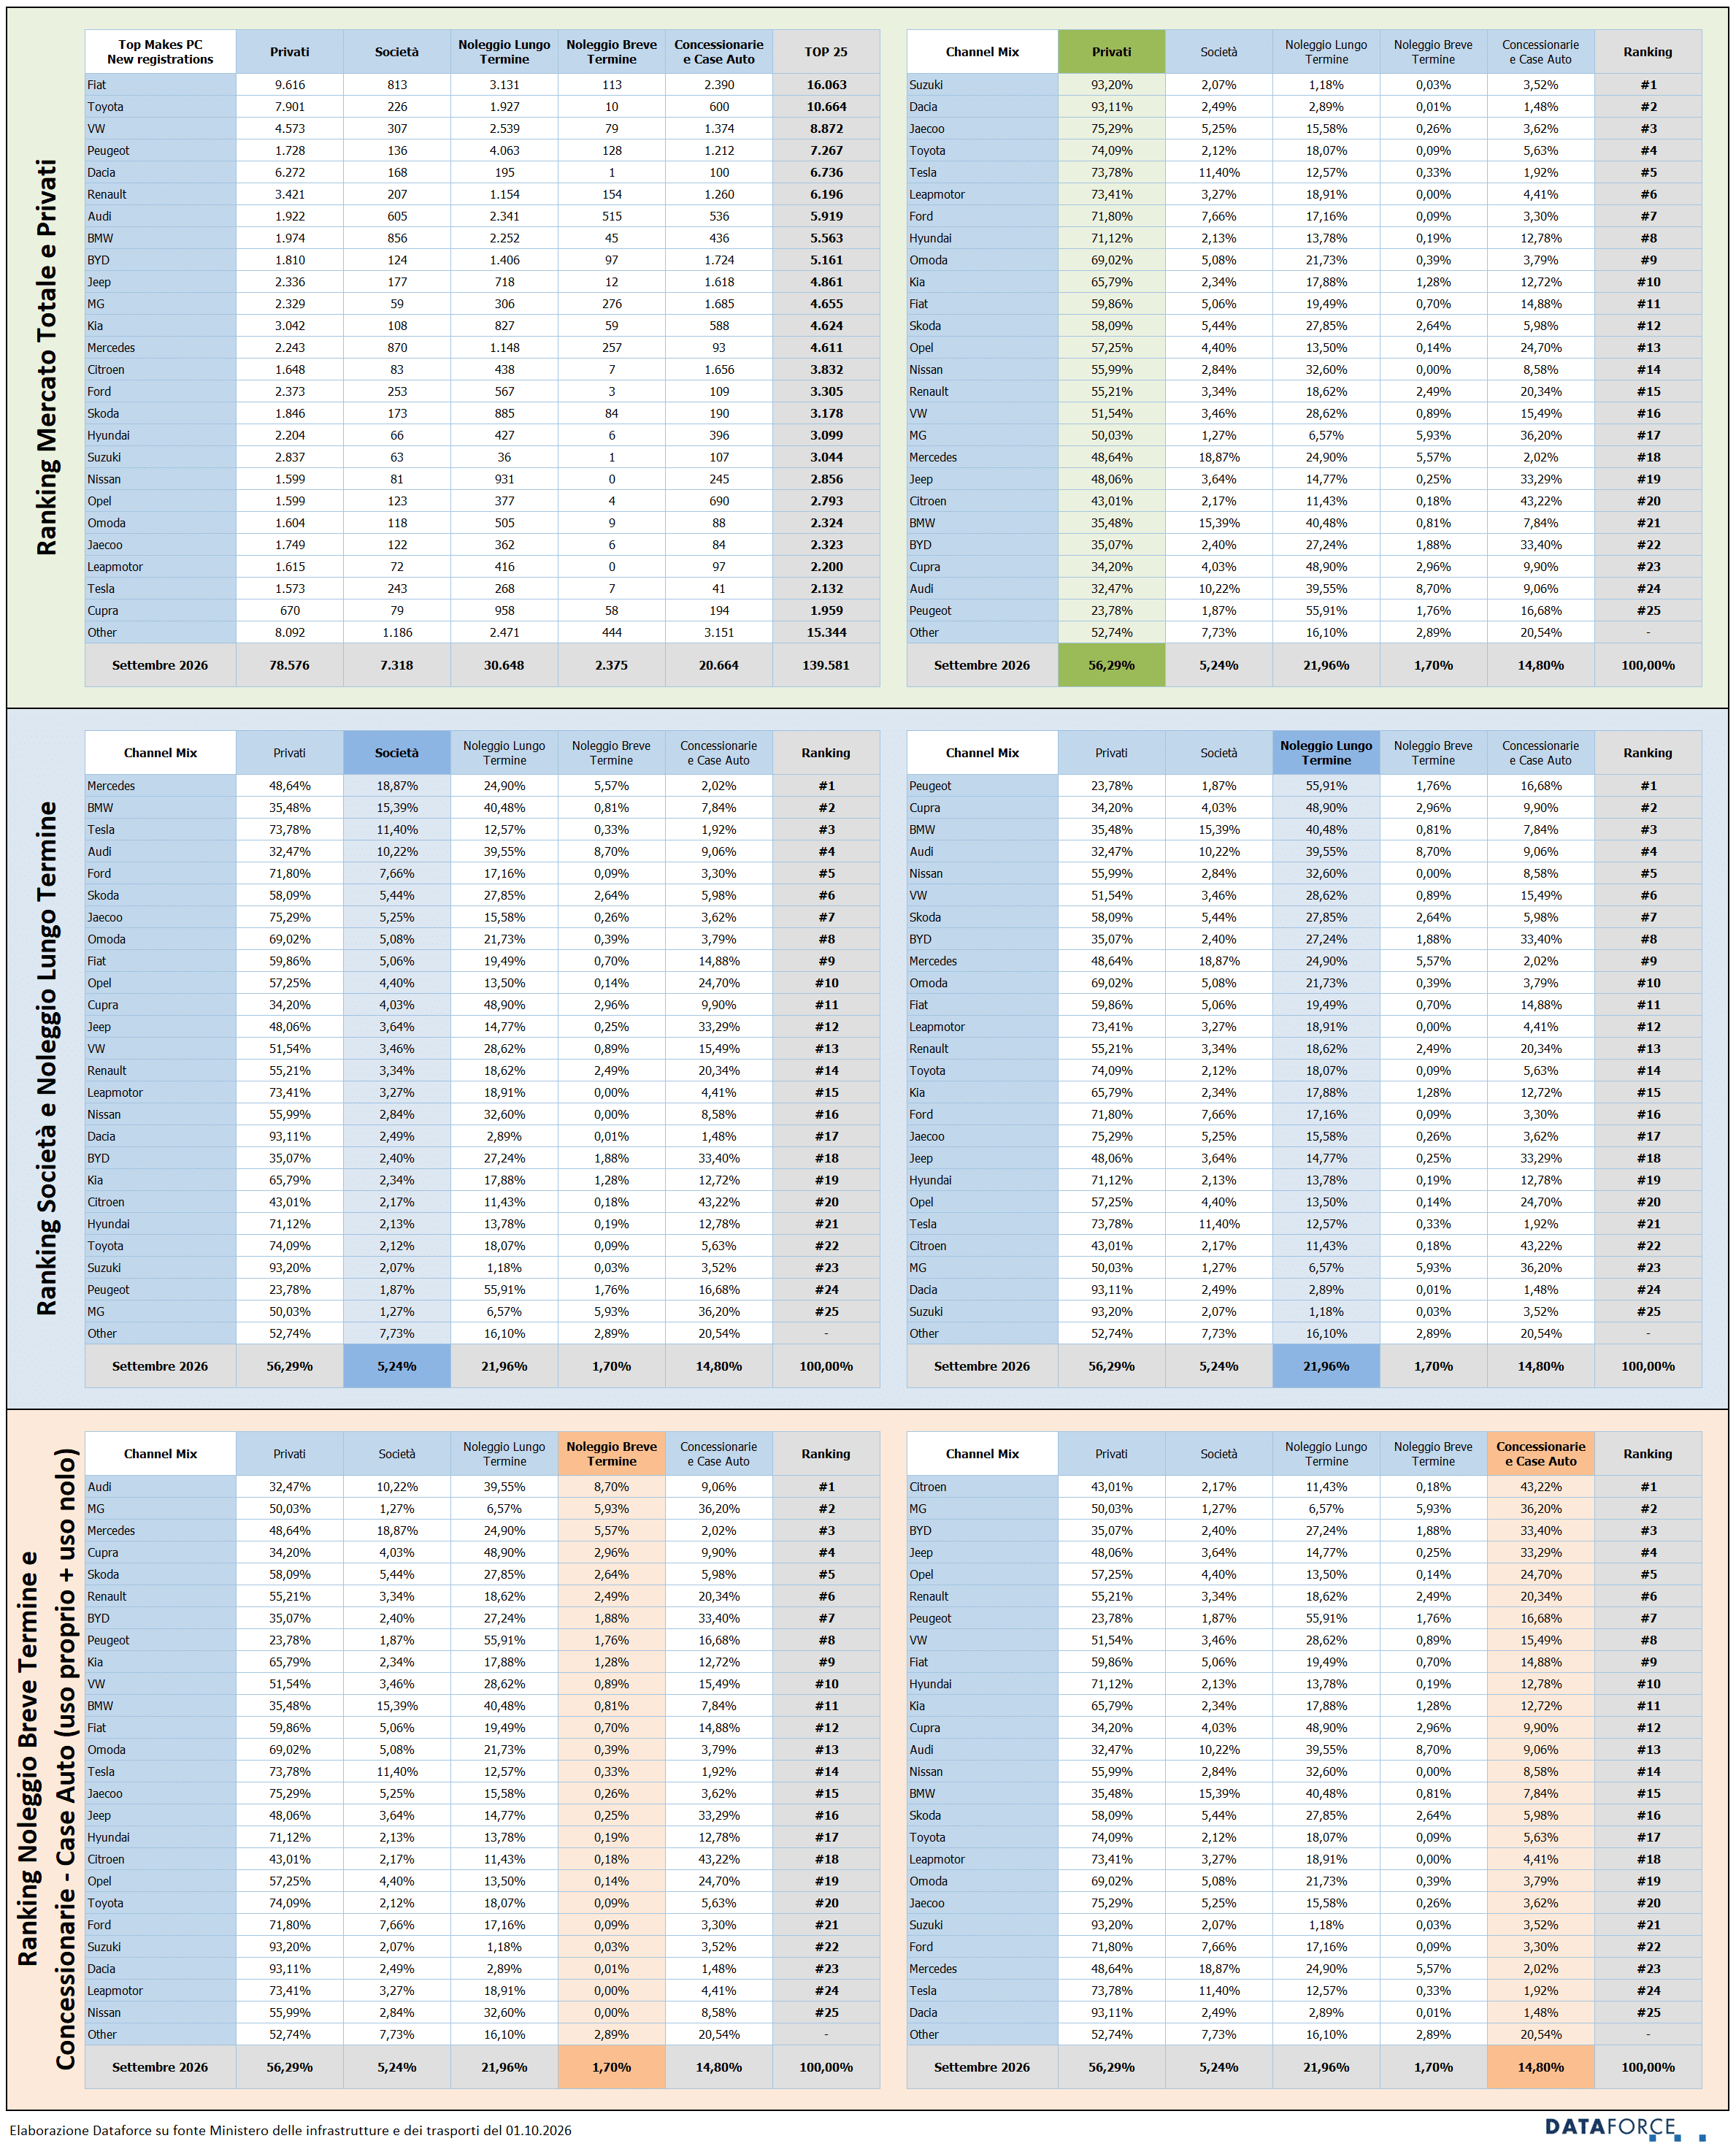
Nel noleggio a lungo termine, i marchi che questo mese hanno fatto ricorso in maniera significativa a questo canale sono Peugeot (55,9%), Cupra (48,9%), BMW (40,5%), Audi (39,6%), e Nissan (32,6%). La media del mercato del noleggio a lungo termine a settembre è salita al 22%.
Il noleggio a breve termine è utilizzato in maniera relativamente significativa, tra i costruttori della Top 25, da MG (5,9%) e Mercedes (5,6%). A settembre la media di quota del canale è a un modesto 1,7%.
Di rilievo anche la graduatoria dei costruttori che ricorrono alle auto-immatricolazioni in modo molto evidente. A settembre i primi posti sono appannaggio di Citroen (43,2%), MG (36,2%), BYD (33,4%), Jeep (33,3%), Opel (24,7%) e Renault (20,3%). La market share delle auto-immatricolazioni (demo e km zero) a settembre è stata del 14,8%.
ALIMENTAZIONI
Tra le Passenger Cars, le ibride “vere” (cioè plug-in e full) più le elettriche ormai superano, a settembre, il 37% sul totale delle nuove targhe, consolidandosi quindi ben oltre un terzo dell’intero mercato. A dominare sono le full hybrid (18,7%), seguite dalle plug-in hybrid (10,3%) e dalle elettriche pure (8,4%). Mentre le auto a benzina scendono ben al di sotto del 50% (esattamente al 45,6%), di cui il 28% è appannaggio delle mild hybrid (in crescita di oltre un punto), il diesel a settembre è scivolato ancora e si è attestato per la prima volta a una quota di mercato inferiore al 9%. Insomma, il trend indica che le tipologie di alimentazione in effettiva espansione sono esclusivamente le ibride “vere” e le elettriche pure, queste ultime nonostante la fine delle consegne delle auto acquistate con gli eco-bonus di fine 2025. Da segnalare la stabilizzazione del gpl, che a settembre mantiene una quota superiore all’8%.
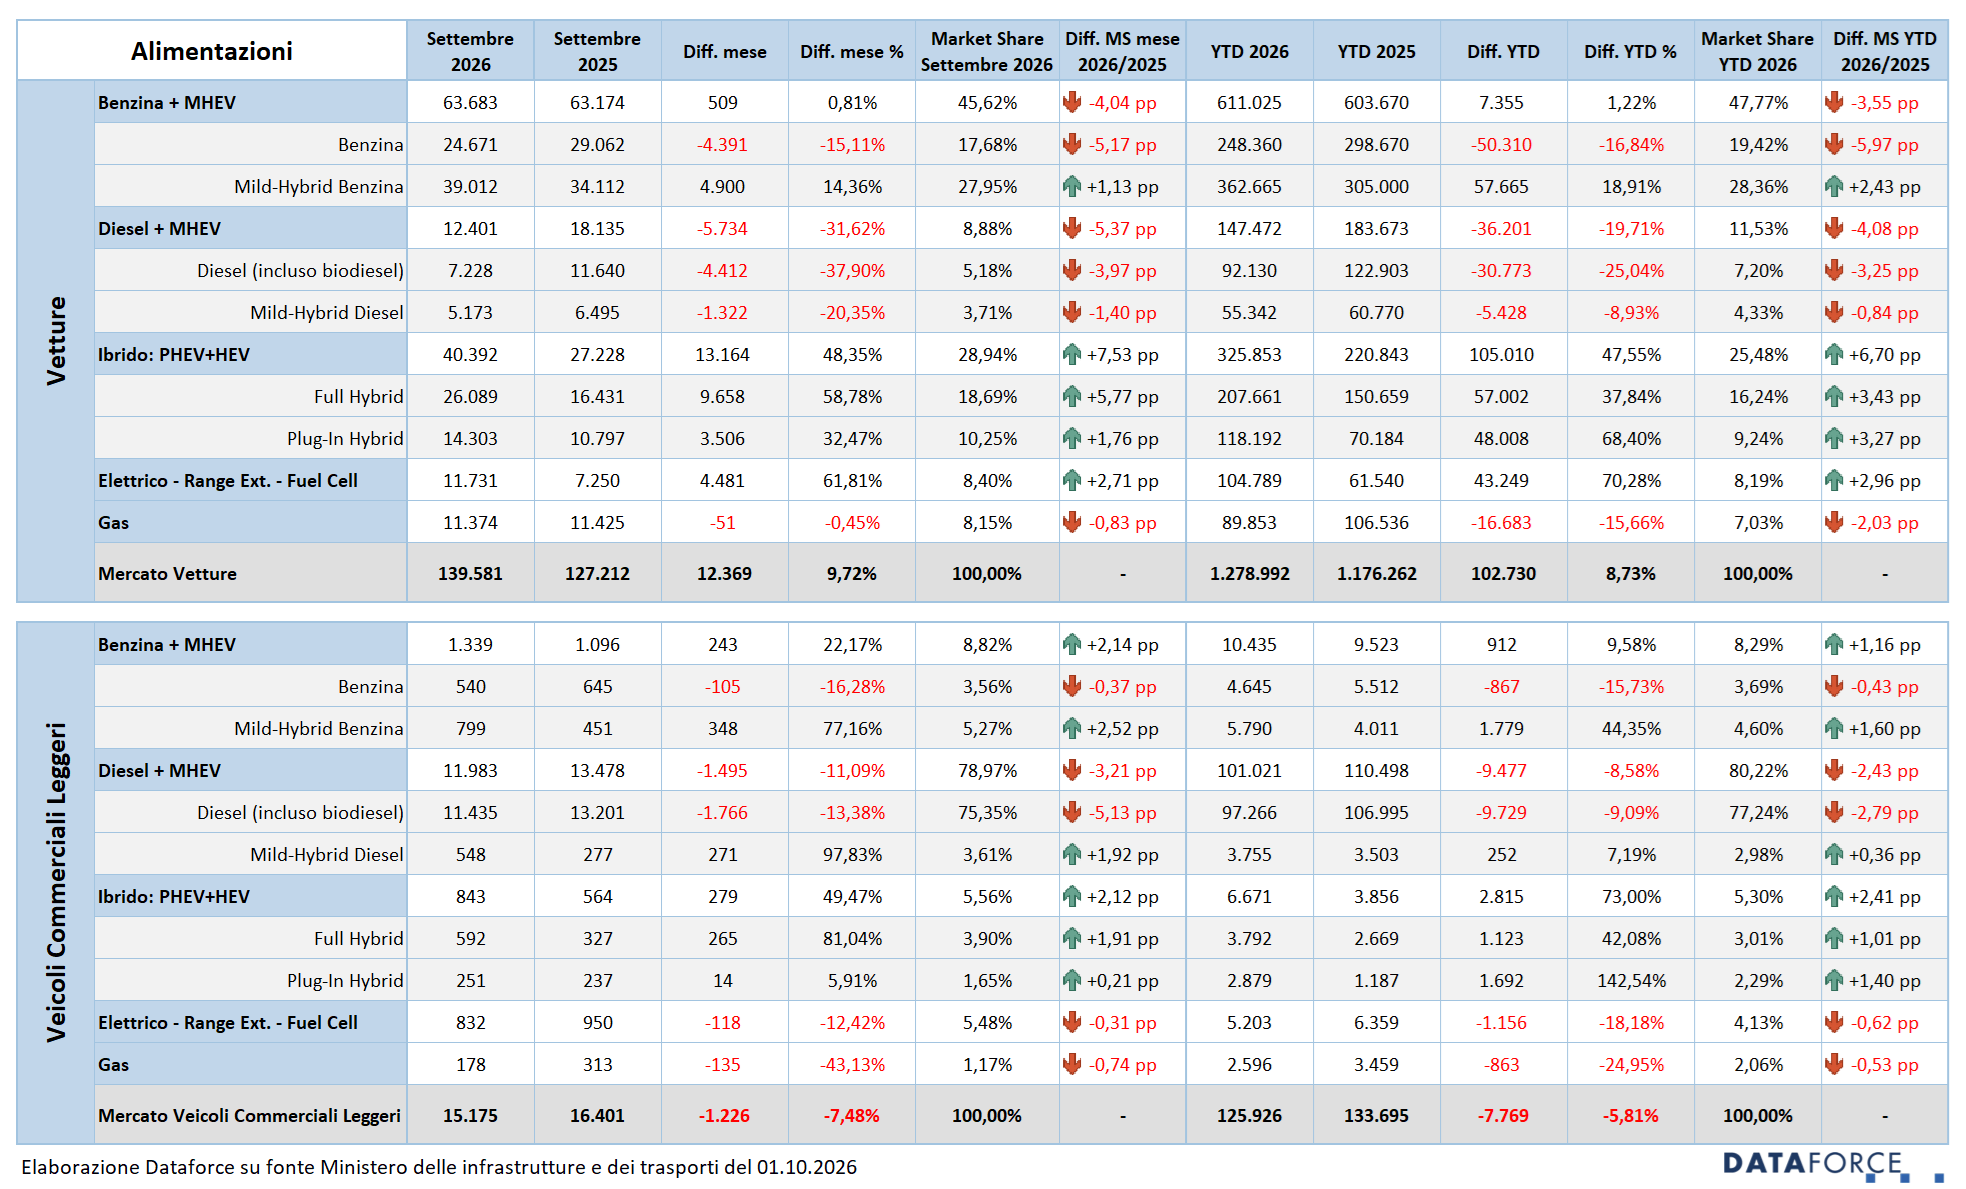
Tra i veicoli commerciali leggeri, a settembre i mezzi a gasolio continuano a calare (-11,1%), ma si confermano ancora vicini all’80%. Nonostante gli ecobonus da poco varati, le immatricolazioni di veicoli elettrici (-12,4%) sono in flessione, e sempre con volumi minimali: appena 832 immatricolazioni rispetto alle 950 del settembre precedente. Per il momento, la quota degli LCV a batteria è del 5,5%, mentre nel cumulato annuo è di appena il 4%. Sempre su volumi modesti i mezzi da lavoro ibridi: full hybrid e plug-in hybrid superano di poco il 5% di quota di mercato. Benzina in crescita a settembre (+22,2%) e con una quota comunque sempre bassa: l’8,8% sul totale.
TOP 5 MARCHE E MODELLI PER ALIMENTAZIONE
I modelli più apprezzati tra quelli a benzina (comprese le mild hybrid) si confermano tutti del Gruppo Stellantis: Fiat Panda, Jeep Avenger, Peugeot 3008, Grande Panda e Citroen C3. Tra le diesel (anche MHEV), la Top 5 vede solo auto tedesche al vertice: BMW X1, Volkswagen Tiguan, Mercedes GLA e GLC e BMW X3. Tra le full hybrid, Toyota è leader con Yaris Cross, Yaris e Aygo X, a seguire, MG ZS e Omoda 5. In ambito plug-in hybrid, sono cinesi 4 modelli della Top 5: BYD Seal U, BYD Atto 2, Geely Starray, BMW X1 e Omoda 7. Tra le elettriche pure, le prime 5 posizioni vanno a Tesla Model 3 e Model Y, Leapmotor B10, BYD Dolphin Surf e Leapmotor T03. Tra le auto a gpl prevalgono le Dacia Sandero e Duster, seguite da Renault Captur, Clio e DR 5.0.
Nei veicoli commerciali, i modelli più venduti sono sempre i diesel: Fiat Ducato, Scudo, Iveco Daily, Doblò, e Ford Transit.
ULTIMI 3 GIORNI PER TOP 20 PC e TOP 10 LCV (0-3,5t)
La corsa all’immatricolazione negli ultimi tre giorni feriali di settembre (28-29-30) è stata piuttosto alta: esattamente il 42,1% sul totale. Lo scorso mese i brand che hanno fatto più ricorso alle targhe “last minute” sono stati Citroen (63,6%), Jeep (62,2%), BYD (61,2%), Opel (60,5%) e Peugeot (56,8%). I costruttori meno attivi, invece, sono stati Suzuki (19,3%), Mercedes (21,5%) e Dacia (22,1%).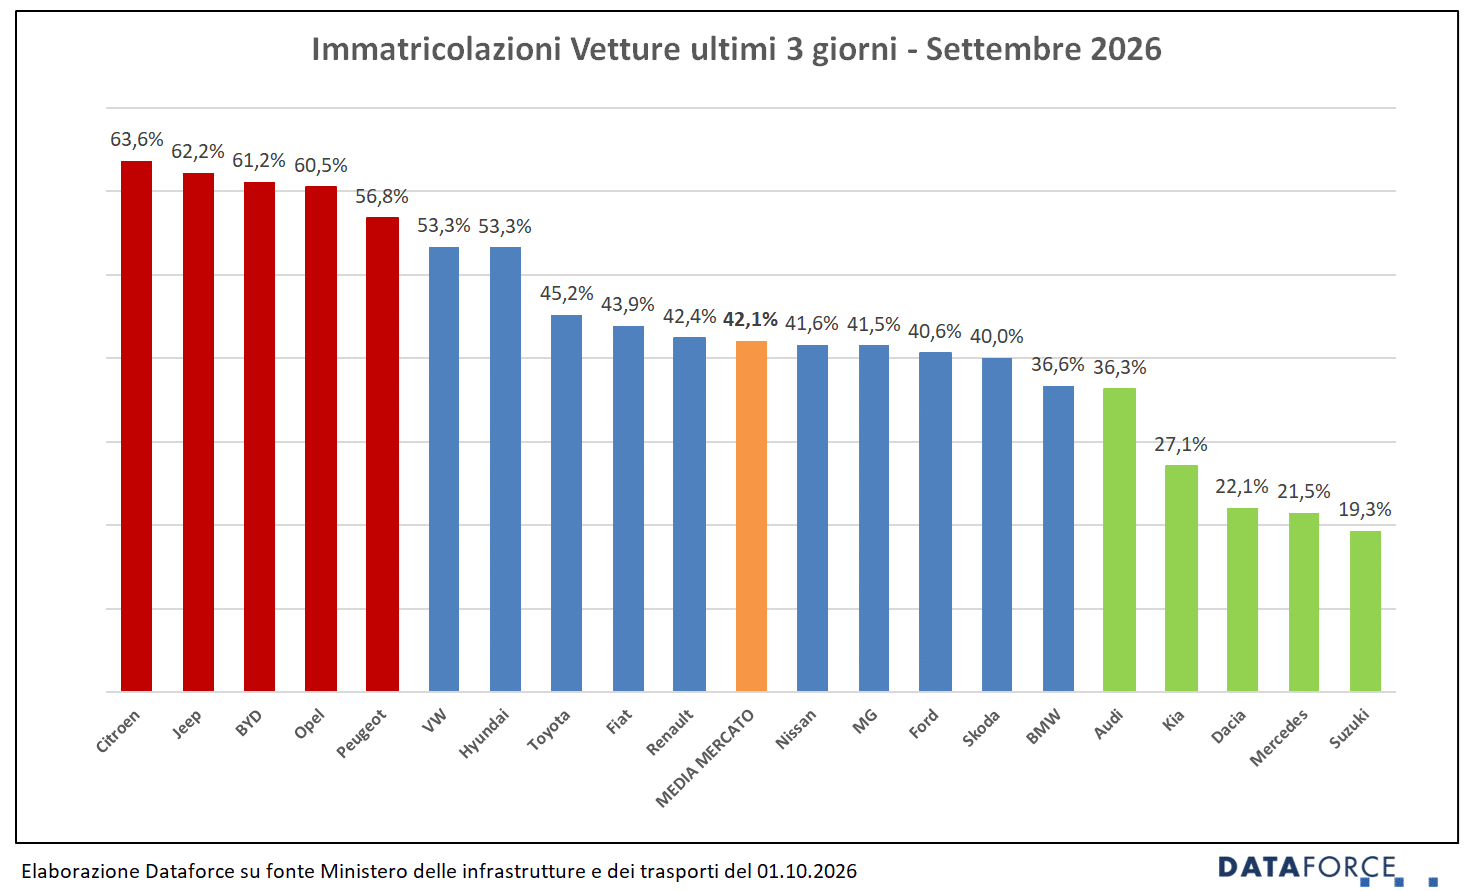
I veicoli commerciali leggeri targati negli ultimi 3 giorni di settembre sono stati il 37,2% del mercato totale (un dato inferiore a quello delle Passenger Cars). Più attive nelle targhe di fine mese sono state Peugeot (67,6%), Volkswagen (55%) e Citroen (51,4%).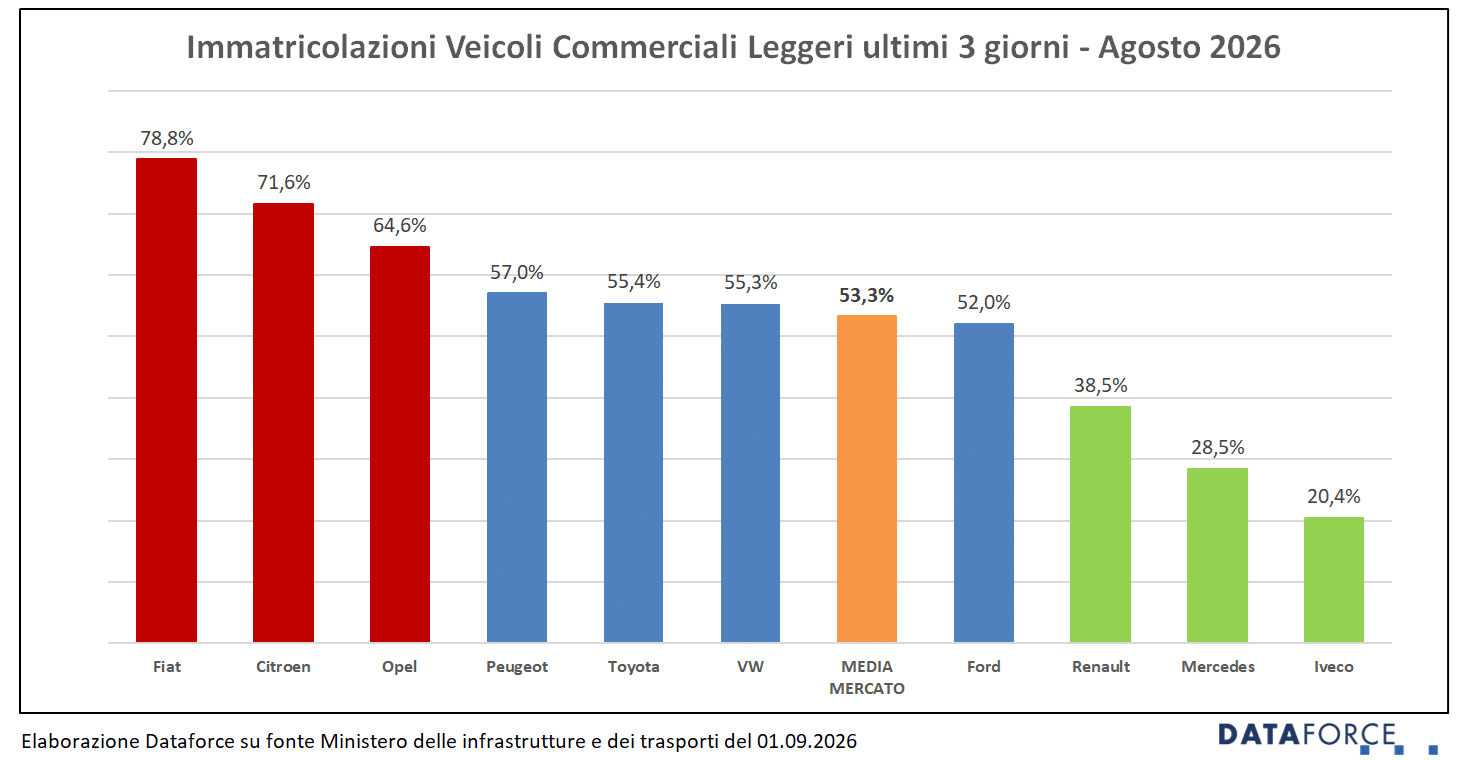
In caso di pubblicazione, indicare sempre: “Elaborazione Dataforce su fonte Ministero Infrastrutture e Trasporti e ACI”.
Das Unternehmen DATAFORCE - Wir zählen Autos
Als führendes Marktforschungsunternehmen bringen wir Transparenz in den europäischen Automobilmarkt. Unabhängig - mit über 25 Jahren Erfahrung - setzen wir Standards und machen Märkte vergleichbar.

Contatti: Salvatore Saladino
Tel.: +39 338 7941822
Fax: info@dataforce.it
E-Mail: salvatore.saladino@dataforce.it
www.dataforce.it